自周二美国通胀数据公布后,黄金持续走低。持续的通胀和美联储官员的鹰派言论,加剧了市场对下个月加息的预期。周三金价跌破每盎司4000美元,周四加速跌破3900美元关口,单日下跌近3%。交易员普遍预期12月加息25个基点,甚至开始计价加息50个基点的可能性。与此同时,特朗普削弱了与伊朗达成外交突破的前景,油价上涨再次加剧通胀担忧。
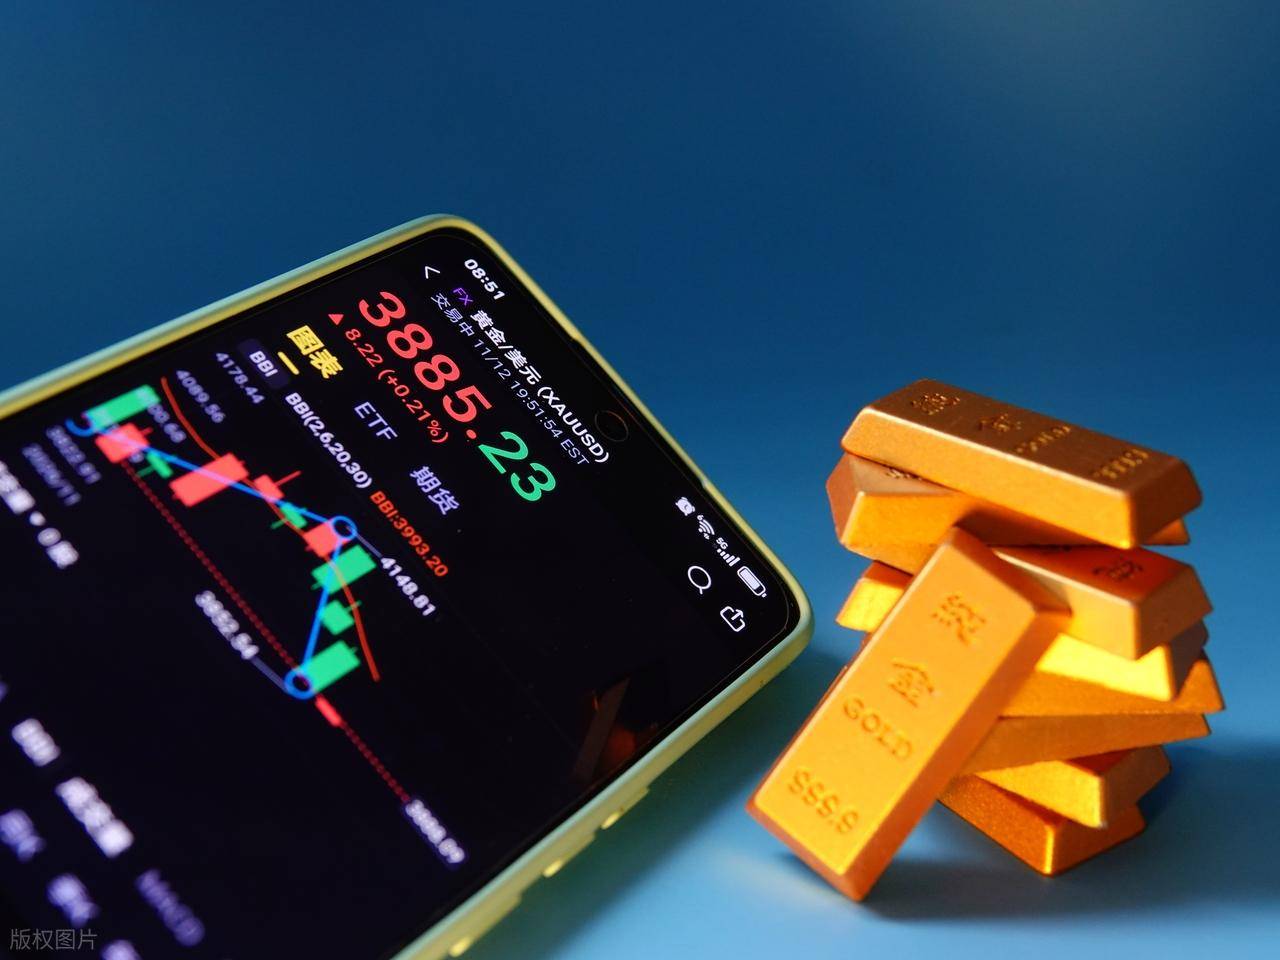
黄金在2026年11月的这轮下跌,表面上是CPI超预期和联储官员放鹰的直接结果,但真正值得追问的是另一层:为什么在实际利率下行、股市承压、地缘风险并未消退这三重“传统利好”同时在场的情况下,金价反而跌破重要关口?

高盛在11月初的一份拆解中给出了不同视角:这轮抛售的主力不是对冲基金,而是“其他”和不可报告类别的资金——背后指向主权实体为应对流动性需求而被迫抛售黄金储备。五周之内,这类资金砸出约195亿美元,速度远超央行每月85吨左右的买入节奏。换句话说,当前黄金市场同时存在两个“价格不敏感”的参与者:央行在照单接货,另一批持有者在照单出货。两股力量方向相反,暂时是出货的一方跑得更快。
当前,黄金无疑继续受到美联储加息前景压制,但“加息预期是否一直施压”取决于它被定价到了什么程度。10月CPI环比0.4%、核心0.3%,双双高于预期;美联储理事沃勒在数据公布前就表态,若通胀继续加速,可支持加息50个基点;官员古尔斯比则称这份通胀报告“令人担忧”。CME FedWatch显示,12月加息25个基点的概率已接近完全计入,50个基点的概率从数据前的0%升至12%左右。两年期美债收益率本周飙升25个基点,美元指数两天涨近1%,同时对不付息的黄金构成标准的双重挤压。
但加息预期“一直施压”和“边际上继续加码施压”是两回事。当前市场已计价到明年年底美联储合计再加息约2.5次(含12月一次),加息预期继续上修的空间本身在收窄。这意味着:如果周五的PPI没有显著超出预期,利率端对金价的边际压制力会递减——不是转多,而是“不再变得更空”。真正能把金价继续往下推的,需要的是加息终点被系统性上移,而不只是12月这一次的幅度博弈。
继CPI之后,PPI是短期内最直接的变量,但其作用方式需要看清楚。今晚的美国10月PPI(市场预期年率6.6%,高于6.3%的前值)如果再次偏热,会强化“通胀在产业链层面仍有黏性”的判断,美元和美债收益率可能再冲一波,金价下行压力有增无减。但反过来,PPI如果出现环比回落或不及预期,考虑到市场已经对鹰派路径做了相当充分的定价,黄金可能出现的是空头回补式反弹,而非趋势反转——上方4150至4200美元区域是前期密集阻力,反弹要有效突破那里,才谈得上改变短期结构。
技术面上,3900至4000是多重支撑重叠区域。黄金短线跌破之后,如果PPI偏热叠加美元继续走强,黄金可能继续下探3800美元附近的低位;但在连跌后,不排除低位买盘重新带动金价回升,届时有望回到3900美元附近盘整。与此同时,如果股市再度出现由AI叙事动摇引发的集中调整,黄金的避险属性可能被重新激活,形成与利率压制方向的短暂对冲,但黄金的趋势性反弹仍然需要央行购金和实物需求重新形成合力。