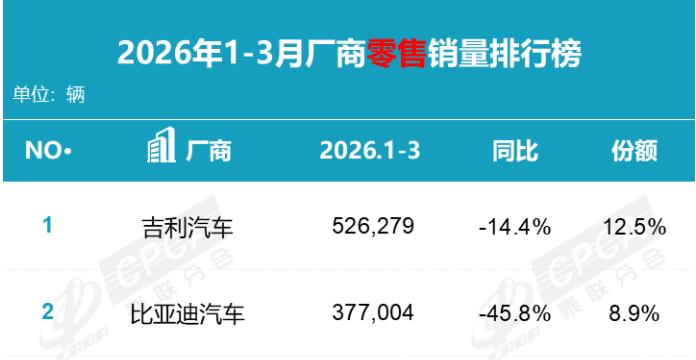
从乘联会公布的1-3月份乘用车销量数据来看,无论是批发还是零售销量,吉利已经全部超过了比亚迪。不过根据两家公司公布的数据,这个超越的优势比较微弱:1-3月份吉利总销量约70.94万辆,而比亚迪是70.04万辆。虽然吉利从“追赶者”变“领跑者”,但它能在“王座”上坐多久?

各有输赢
从整体销量来看:吉利依靠前两月稳定输出,以稳健表现拿下季度优势;而比亚迪前两月持续低迷,虽3月销量环比大涨57.5%、单月重夺“榜首”,却依旧没能抹平前期缺口。一边是稳盘抗压,一边是大起大落,也直接反映出两家底层结构的差异。

但新能源赛道依旧是核心分水岭。比亚迪全系新能源,一季度销量近68.9万辆,独占行业近40%份额,龙头体量依旧断层领先,只是受高基数、内需疲软影响同比大跌超30%;反观吉利,新能源销量36.9万辆、同比逆势增长8.8%,新能源渗透率突破52%。比亚迪赢在体量壁垒,吉利赢在增长韧性,一降一增之间,也能看出行业格局正在重构。

国内承压,国外蹦跶
在一季度,国内车市整体零售同比下滑17.4%,下行周期里,双方都在靠出口缓冲压力,但质量不同。比亚迪国内市场明显遇冷,近一半销量依靠海外拉动,属于海外补国内;前一段时间就有很多关于国产新能源在澳洲卖爆的新闻,也算是从一方面印证了这样的结论。反观吉利,国内基本盘抗跌性更强,叠加出口同比翻倍增长,实现内外市场双向驱动,经营结构更健康、抗周期能力更强。

性格迥异
从产品布局来看,吉利主品牌稳固家用市场,银河主攻新能源走量,极氪深耕高端纯电,领克兼顾燃油与高端新能源,全价格带布局分散风险;而比亚迪依赖王朝、海洋系列,高端体量薄弱,抗波动能力不足。不过,两者的新能源体量差距仍旧非常明显,一季度销量相差超32万辆,3月单月比亚迪优势接近17万,行业基本盘仍由比亚迪掌控。另外,全栈技术垂直整合的层级也不同,比亚迪自研核心零部件,成本与技术迭代可控,吉利以整合采购为主,缺乏独家技术护城河。同时,国民级品牌认知存在代差,比亚迪“国民新能源”形象深入人心,保值率、维保网络等占优,吉利高端化、新能源品牌仍处培育期。

总之,比亚迪依旧是全球新能源龙头,技术、体量、全球化壁垒短期无人能破;吉利的崛起,不靠复制比亚迪模式,而是依靠多品牌、强产品、均衡布局走出差异化路线。中国车市也早已告别一家独大的时代,而这种竞争,能否给我们带来更好的产品,才是我们车主朋友们所期待的。比如当比亚迪的闪充开始发力,吉利又能否拿出更好的对策?到年底,你又觉得它俩谁会赢?