
银行理财规模一路刷新纪录,部分投资者却发现,自己以为稳稳当当的理财竟然亏钱了。更让人不安的是,有些产品明明是中低风险等级,净值也连续回撤。
有人担心本金不保,有人想提前赎回,还有人怕自己手慢,损失越拖越大。这场波动真正值得关注的,不是哪款产品短期亏了多少,而是一个36万亿元左右的庞大市场,正同时接受投资者信任和风险承受能力的考验。
说到理财风险,很多人还记得恒大财富当年的风波。深圳总部大楼里,从电梯口到大厅,挤满了来讨要投资款的人。
有人情绪激动,有人焦急等待,现场甚至有投资者身体不适。这些人并不都是专业投资者。有普通居民,也有恒大体系内的员工,其中一些员工买产品还受到内部销售压力的影响。当初不少人冲着恒大的规模和名气而来。
在他们看来,那么大的地产集团,手握土地、楼盘和资产,总不至于连投资款都兑不出来。可到了约定期限,钱没有如期回来。
更难接受的是,面对兑付困难,企业曾提出把未兑付的投资款用于抵扣购房款。麻烦在于,当时恒大不少项目已经停工。
工地冷冷清清,长时间不见工程车进出,曾经热闹的建设现场安静得出奇。投资者就此陷入另一重困境。
买理财本是为了让积蓄保值增值,现在钱拿不回来,转头买房又可能面临交付的不确定性。一个投资决定,牵出了企业信用、资金安全和房地产建设等多重风险。
必须说清楚,恒大财富事件和今天正规银行理财的净值波动,在产品性质、资产结构和风险成因上差别明显,不能混为一谈。但两者揭示的问题相通:很多人买金融产品时只看到了收益,没有真正弄懂风险。
这个教训,放在今天体量庞大的银行理财市场上,依然有分量。先看规模。
《中国银行业理财市场季度报告(2026年三季度)》显示,截至9月末,全市场存续理财产品5.43万只,存续规模35.37万亿元,同比增长10.08%。据兴业证券研报统计,10月中旬规模已站上36万亿元关口。
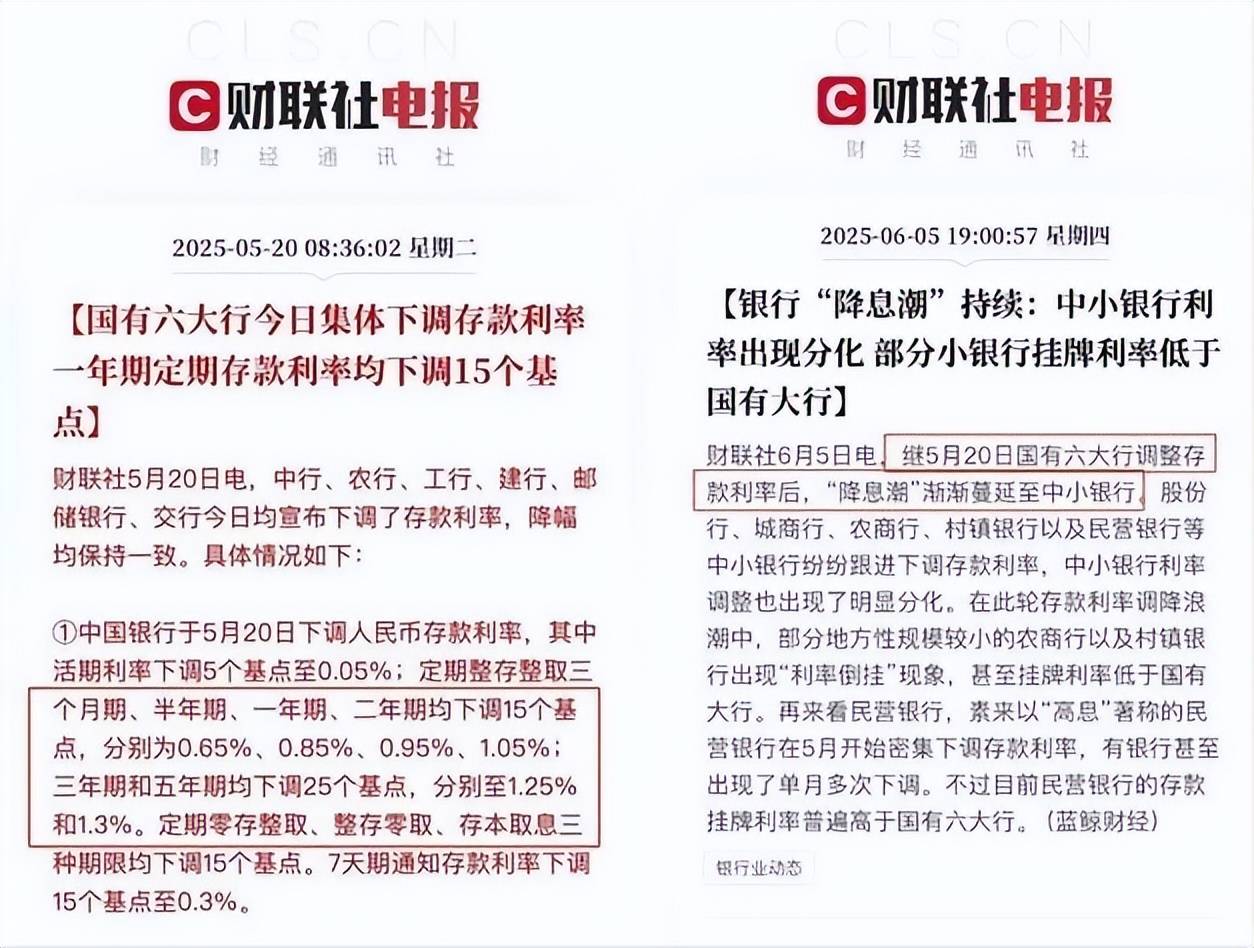
这么多钱是从哪里来的?一个重要原因是存款利率持续走低。过去不少家庭有钱就存定期,利息不算高,但收益确定、操作简单。

如今利率下行,同样一笔钱存进去,到期能拿到的利息越来越少。一部分居民便开始找收益更高的去处,银行理财自然成了热门选项。
尤其是一些固定收益类产品,展示出的历史收益比定期存款更有吸引力。不少人心想,反正都是在银行买的,从存款转到理财,应该没多大区别。
偏偏误会就出在这里。存款和理财,从来不是一回事。符合条件的银行存款受存款保险制度保护。净值型理财的收益则取决于实际投资表现,通常不保本,也不保证收益。哪怕产品主要投资债券,也不意味着天天都有正收益。
市场利率变化、债券价格调整、信用风险和流动性变化,都可能让净值上下起伏。大量习惯“求稳”的储户涌进理财市场,这种认知落差就被放大了。
再看这一轮波动。其实早在今年7月,就有超过1700只理财产品净值跌破1元,破净率超过2.5%,一些理财子公司当时已陆续出来提示投资者避免追涨杀跌。
到了10月下旬,股市和债市同时出现阶段性调整,部分理财产品再受冲击。此前被追捧的科技方向在上涨之后回调,一些配置权益资产的混合类和“固收+”产品承压。
紧接着债券市场也出现波动。原以为只有炒股才有风险的居民,忽然发现低风险等级的理财也会回撤。紧张情绪随之而来。
有人觉得跌了就该赶紧跑,免得越亏越多。有人担心别人都在撤,自己慢一步就要吃亏。这种情绪互相传染,容易演变成连锁反应。
但要分清:净值回撤不等于产品违约,账面浮亏也不代表钱兑付不了。恒大财富当年暴露的,是企业资金链断裂和产品无法兑付的严重问题。
眼下部分银行净值型理财的阶段性亏损,更多是所投资产价格变化的结果。把两件事直接画等号,只会徒增恐慌。
当然,也不能因此对市场风险掉以轻心。今天的银行理财早就不是简单买债券。不少产品还通过公募基金等渠道配置资产。
相关统计显示,2026年三季度末,理财资金持有公募基金约2.96万亿元,占投资资产的7.9%,明显高于2025年末的约5.1%。其中相当一部分配的是债券基金。
这意味着,居民的钱可能从理财公司流向基金,再流入债券市场。行情平稳时,这条链条运转顺畅。一旦出现集中赎回,局面就可能改变。
理财机构为了应付赎回,可能卖出债券,或者赎回所持基金份额。基金面对资金流出,也可能被迫卖债。
短时间卖盘过多,债价受到冲击,又会反过来拖累产品净值。本来只是一次正常的市场调整,却可能被集中赎回放大。
月末资金需求增加、市场流动性阶段性偏紧的时候,这种风险传导尤其要警惕。不过,36万亿元的规模大,并不等于36万亿元都在遭受重创。
据市场观察,本轮调整中银行理财破净率约为1.9%,远低于2022年末的两位数水平。这说明,虽然部分产品出现回撤,但没有充分证据表明居民端已发生全面、持续的大规模赎回。
机构之间的预防性调整,和普通投资者集中撤离,也不是一回事。面对投资者的焦虑,多家理财机构加强了风险提示,劝大家理性看待短期波动。
这样的提醒有道理。但银行不能只要求客户冷静,却不回头看看销售环节有没有问题。很多普通人买理财时,最关心的是比定期多赚多少。
至于底层资产投向哪里、最大可能回撤多少、提前赎回有何限制,未必真的清楚。如果销售时只强调历史收益和低风险等级,却没把净值波动讲透,投资者很容易形成错误预期。
等亏损出现了,再补一句“理财有风险”,显然不够。真正的风险管理,应该发生在购买之前,而不是亏损之后。老年投资者尤其需要照顾。
他们把多年积蓄投进来,原本只图比存款多一点收益,可能经不起明显的本金损失,也看不懂复杂的产品说明。金融机构更有责任把风险说明白。
这正是资管行业强化信息披露的意义所在。随着监管要求逐步完善,净值、资产配置、费用、业绩比较基准等信息越来越受关注。
要特别强调一点:业绩比较基准不等于承诺收益。行业竞争也该换个赛道,从比谁的宣传收益高,转向比投资管理能力、信息透明度和风险控制水平。
对普通家庭来说,眼下要避开两个极端。一头是觉得规模这么大,又有金融机构管着,肯定万无一失。
另一头是一看净值下跌,就认定理财都要出兑付危机,立刻全部撤走。两种想法都太简单。更稳妥的做法,是把自己的资金安排重新盘一遍。
未来几个月就要用的钱,比如生活费、医疗支出、孩子的教育费用,不宜为了多赚一点,放进期限长或波动大的产品。能长期闲置的钱,再根据自己的风险承受能力,选择匹配的投资方式。
已经持有理财的人,也要看清具体持仓和实际风险,别只凭最近几天的净值涨跌决定去留。产品风险超出承受能力,就及时重新评估。
只是正常的市场波动,也没必要盲目跟风。说到底,理财最重要的不是天天赚钱,而是收益目标、资金期限和风险承受能力彼此匹配。
恒大财富留下的警示,是不能只信企业招牌和口头承诺,却忽略真实的偿付能力。当下银行理财市场面临的考验,则是金融机构能否让投资者真正读懂净值型产品的运行规则。
两者风险不同,提醒却一致:金融市场不能建立在盲目信任之上。36万亿元不只是一串大数字,背后连着无数家庭的养老积蓄、教育储备和未来生活的安排。
规模扩大,说明居民配置财富的方式正在变化。但规模大不等于市场成熟,资金不断流入,也不代表投资者已经做好了承受波动的准备。
真正成熟的理财市场,不是永远没有回撤,而是回撤来临时,机构能充分披露风险、规范运作,投资者也能依据真实信息作出判断。毕竟对普通家庭而言,理财的意义从来不是一夜暴富,而是让辛苦积累的财富,在可承受的风险范围内,为未来生活多添一份保障。