
8300万这个数字吓人,可只盯着它容易看偏。居民医保参保人数从2019年的10.25亿降到2025年底的9.42亿,少了约8270万,这是事实。但这笔账里,有一大块人只是换了身份,还有一块是清掉了重复数据。
真正想明白之后主动不交的人,只是其中一部分,这一部分才最值得认真对待。
国家医保局7月16日发布了2025年统计公报,里面有最新的数字。居民医保参保94213.27万人,比上年减少500.46万人。
减少的速度在放缓,但还没停下来。全国基本医保参保133069.39万人,参保率稳在95%。
先说换身份的人。同一时期,职工医保从3.29亿人涨到3.89亿人,多出5900多万。
仅2025年,职工医保就增加了907.78万人。居民医保少一个人,职工医保多一个人,很多人只是换了一张医保卡,保障没丢。
国家医保局解释过,2020年到2023年,每年都有500万到800万人从居民医保转入职工医保。农村人口进了城,打零工的人进了企业,单位开始替他们缴职工医保,他们就从居民医保里退了出来。
这些人的保障不但还在,往往比以前更厚。
重复参保也要扣掉。全国统一的医保信息平台建成后,2022年和2023年两年清理了5600万条跨省和省内的重复参保数据。
以前有人在老家交一份,到务工的地方又交一份,统计时算成两个人。现在只留一份,数字变准了,人并没有少。扣掉这两块,剩下的就是主动断保的人。
这批人确实存在,原因也不神秘。多半是掰着手指算了一笔账,觉得这笔钱花得不踏实。
这笔账先从缴费说起。2003年新农合起步时,农民个人每年最低交10元。
那一年农民人均纯收入2622元,10元占不到0.4%。那时候交钱几乎没人犹豫,很多地方靠村干部上门动员。
现在全国最低缴费标准是400元。国家统计局数据显示,2025年农村居民人均可支配收入中位数是20711元。
400元占到将近2%。一家六口就是2400元,还要在集中缴费期里一次交清。
收入不稳的家庭,要咬着牙才能拿出来。
年轻人的账又不一样。身体好,一年到头不进医院,交出去的钱像是打了水漂。
2025年居民医保待遇享受32.68亿人次,其中门急诊25.30亿人次,慢特病4.92亿人次,住院1.96亿人次,药店购药只有0.50亿人次。
头疼脑热去药店买点药,多数还是自己掏钱,医保的存在感自然低。
这种想法有风险。年轻健康的人先退出,留下来的就是老人和慢性病患者,基金支出压力变大,缴费标准更难稳住。
标准一涨,又会把更多健康的人推出去。医保靠的是人多力量大,健康的人越少,这张网越吃力。
不过,现在的400元和二十多年前买到的东西,已经差得很远。当年的新农合主要管住院,能报的病种也少。

现在住院照报,普通门诊有统筹,高血压、糖尿病用药有专门保障,门诊慢特病有单独待遇,大病还能再报一次。
用的人也越来越多。2025年居民医保待遇享受32.68亿人次,比上年增长7.7%。
按9.42亿参保人算,平均每人一年要用三次多。这份保障看起来用不上,其实离每个人都不远。
400元也不是这份保障的全部价格。目前,2026年居民医保人均财政补助标准已经达到724元,2027年个人缴费最低标准继续维持400元。
按这两项标准计算,政府补助是个人缴费的1.81倍,财政承担了筹资的大头。2027年财政补助的具体执行标准,还应以相应年度的正式文件为准。

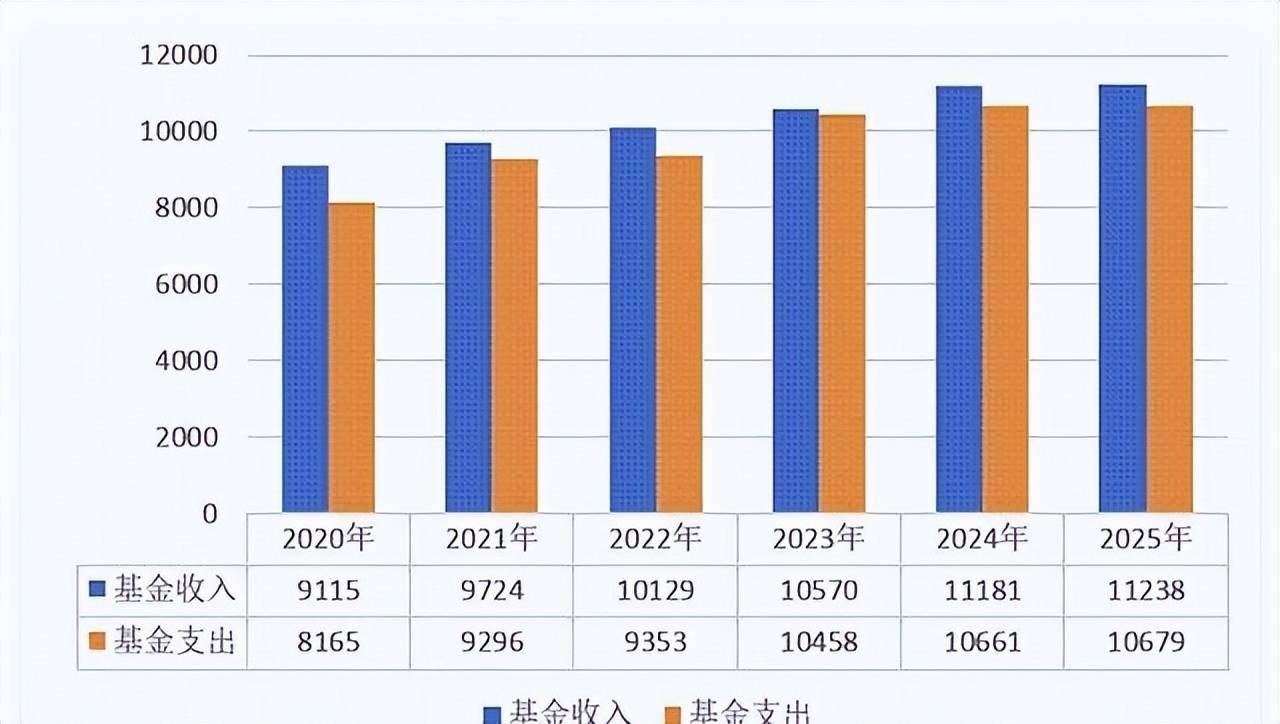
基金的盘子也是稳的。2025年居民医保基金收入11237.72亿元,支出10678.63亿元。
全国基本医保基金总收入35921.32亿元,总支出30055.19亿元。收入大于支出,担心基金见底的说法站不住脚。
那为什么还有人不愿交?我们认为关键在“值不值”这三个字。
缴费涨了,家家户户当场就能感觉到。待遇改善分散在药品目录、集采降价、异地结算这些地方,平时很难察觉。
涨价看得见,好处看不见,参保意愿就会打折。
大医院的报销比例,也让不少人心里没底。以重庆为例,2027年度缴400元的一档,在一、二、三级医院住院的报销比例分别为80%、70%、50%。
病越重越想去大医院,自己掏的钱反而越多。参保人容易觉得,交了钱,关键时候还是要自己扛一大半。
这两年的政策方向很清楚,先把缴费负担稳住。居民医保个人缴费2026年停涨,2027年继续是400元,已经连续三年不动。
这是黄华波在全国全民参保集中宣传月启动仪式上宣布的,同时财政补助比2026年提高24元,达到724元。
激励也在加码。2025年起,连续参保满4年后,每多缴一年,大病保险的最高支付限额就往上提。
当年一次没报销的,次年还有额度奖励。踏踏实实连续缴费的人,拿到的比断断续续的人多。
断保的代价同样摆在明面上。有地方在2027年度征缴通知里写明,错过集中征缴期,要按1124元全额缴费,还要等3个月才能享受待遇。
多掏724元,还少三个月的保障。各地的截止日期不同,有的到2026年12月31日,有的到2027年1月31日,得看清当地的通知。
兜底的工作也在做。2025年,原承担医保脱贫攻坚任务的25个省份,约有7739.4万人享受参保资助,农村低收入人口和脱贫人口的参保率稳定在99%以上。
最困难的人群,没有因为缴费上涨被挡在门外。
对在城里上班、有职工医保的人,还有一条实用的路。职工医保个人账户的共济范围,已经拓宽到近亲属。
按政策,不少人可以用自己账户里的钱,给老家的父母、孩子缴居民医保,不用另外掏现钱。
法律层面也在补课。8月28日,十四届全国人大常委会第二十四次会议表决通过医疗保障法,共7章56条,自2027年1月1日起施行。
此前相关规定分散在社会保险法、基本医疗卫生与健康促进法等多部法律里。医保这块有了专门的法律依据。
医疗保障法对基本医疗保险缴费和待遇标准、灵活就业人员参加职工医保等,授权有关方面制定配套规定。具体怎么落地,还要看后续细则。
我们判断,“想交就交、生病再交”的空间会越来越小。要把人留住,光靠约束不够,还得让人觉得划算、好用。
从趋势看,居民医保参保人数短期内还会小幅波动,职工医保占比会继续上升。进城务工、灵活就业的人越多,转保就越多,这部分减少不必担心。
缴费停涨、等待期、连续参保奖励这些办法持续发力,2025年已经收窄的降幅,有望继续收窄。
接下来的功课,已经很具体。缴费不能年年涨,基层医疗机构要能看好病,门诊报销要更方便,人口多、收入低的家庭,要有更细的补助办法。
前二十多年解决的是有没有,十几亿人基本被纳入。往后要解决的,是好不好用、值不值。
医保是人人都可能用上的保障。我们希望看到的,是年轻人掏出400元时心里踏实,哪怕这一年没用上,也不觉得吃亏。
到了那一天,这张网才算真正稳了,参保人数也会跟着稳住。