上海银行近日再次提醒,“上银美好生活App”的迁移工作已经完成,该应用将在2026年11月30日24时停止服务。届时用户将无法登录、查询和办理相关业务。
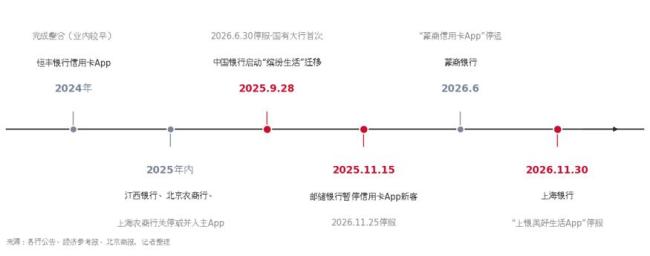
据统计,自2024年以来,至少9家银行已关停或整合旗下信用卡独立应用。这些银行包括中国银行、邮储银行等国有大行,恒丰银行等股份制银行,以及江西银行、上海银行等城商行和北京农商行、上海农商行、四川农商联合银行等农信机构。
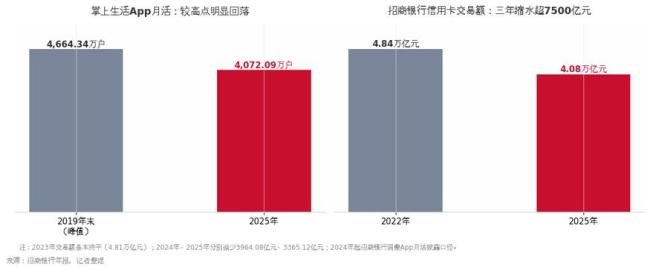
背后的原因是央行数据显示,从2022年三季度的8.07亿张历史峰值降至2026年二季度末的6.77亿张,信用卡和借贷合一卡总量连续15个季度下滑,累计减少了1.3亿张。
2026年5月,中国银行宣布运营十年有余的“缤纷生活App”将于6月30日24时全面停止服务,功能和服务迁移到“中国银行App”。这是国有大行首次关停旗下信用卡独立应用。博通咨询金融行业首席分析师王蓬博表示,这并非单一机构的选择,而是具有明显的行业风向标属性。
这场迁移历时近一年。2025年9月28日,中国银行启动了“缤纷生活App”的服务迁移,关闭新用户注册与应用下载;2026年1月进一步披露,自3月31日起暂停新用户注册、绑卡及暂停应用市场下载;直至6月30日正式停服。
邮储银行紧随其后多家银行关停信用卡等app,于2025年11月12日公告,自11月15日起暂停办理邮储信用卡App的新客户注册、绑卡、激活服务;12月再度公告,将逐步推进信用卡功能向“邮储银行App”整合。2026年8月24日,该行信用卡中心公告,自2026年11月25日24时起停止邮储信用卡App全部服务。该应用在2017年9月上线,截至2024年末累计用户达3211.63万户。
中小银行也采取了类似措施。恒丰银行在2024年完成了信用卡应用的整合;2025年以来,江西银行、北京农商行、上海农商行等也将信用卡应用关停或并入主应用。2026年,除中国银行、上海银行外,蒙商银行的“蒙商信用卡App”也在6月停运,服务转入手机银行应用。
部分银行选择“组件化”嵌入。2025年,“邮储银行信用卡”小程序登陆微信;2026年1月,广发银行信用卡与银联云闪付App合作上线小程序,用户无需下载额外应用即可获取信用卡服务。
除了关停整合,仍在线的头部信用卡应用同样面临活跃度下降的问题。招商银行的“掌上生活App”曾长期居信用卡类应用活跃度榜首,但其月活跃用户数在2019年末达到4664.34万户的高点后逐年回落。2025年该应用月活用户数为4072.09万户,同比微增0.68%,与峰值时期仍有明显差距。
与此同时,用户流量正向手机银行主应用集中。据艾瑞咨询监测数据,2026年9月中国手机银行App整体活跃独立设备数达7.6亿台,同比增长6%;农业银行单体应用以突破2.6亿的平均月活连续67个月占据榜首。
信用卡发卡量逐年减少。中国人民银行数据显示,信用卡和借贷合一卡总量从2022年三季度末的8.07亿张峰值下降至2026年二季度末的6.77亿张,单季度再减约1000万张,较年初减少近2000万张,相当于每天超过10万张信用卡退出市场。
上市银行2026年中报也印证了这一趋势。工商银行6月末信用卡发卡量1.43亿张多家银行关停信用卡等app,较2025年末的1.45亿张减少约200万张。资产质量压力同样显著,2026年上半年末,工商银行信用卡透支不良率上升0.76个百分点至5.37%,农业银行上升0.17个百分点至2.05%。
行业调整主要受到两项监管政策约束。2022年7月7日原银保监会、人民银行联合发布的《关于进一步促进信用卡业务规范健康发展的通知》要求,长期睡眠信用卡数量占总发卡量的比例不得超过20%,超过该比例的银行不得新增发卡。2024年9月国家金融监督管理总局发布的《关于加强银行业保险业移动互联网应用程序管理的通知》明确,金融机构应对用户活跃度低、体验差、功能冗余的应用进行优化整合或终止运营。
成本方面,每个独立应用背后都有一整套研发、测试、运维和安全体系。当多个应用功能重叠、用户分散时,资源消耗问题突出,整合可以降低相关成本支出。目前手机银行应用普遍已全面覆盖信用卡基础服务,独立信用卡应用额外的运营维护成本较高。
线下渠道方面,2025年已有合计66家信用卡分中心终止营业,其中民生银行关停5家,广发银行终止3家。2026年1月,广州银行即关停7家信用卡分中心。产品端方面,2026年前四个月,多家银行宣布停发超过42款信用卡产品,绝大多数是联名卡和主题卡。
对于行业走向,上海金融与发展实验室副主任董希淼认为,信用卡业务正从“跑马圈地”阶段进入“精耕细作”阶段,银行业竞争已从增量竞争转向存量博弈。未来会有更多商业银行跟进关停部分应用,将分散业务整合到手机银行主应用中,以进一步降本增效、提升用户体验。对银行而言,存量时代如何把主应用上的信用卡服务做出差异化才是真正的考题。