2026年的进度条已走过四分之三,但新势力阵营的年度KPI答卷,比预想中更加割裂。
乘联会数据显示,截至9月,全国乘用车累计零售同比下降22%,在出口支撑下厂商批发降幅才收窄至7%。
大盘收缩之下,年度销量目标的达成率不再是一个简单的进度数字,而是一张提前亮出的“生存资格证”——有人已经提前撞线,有人尚存理论上的冲刺空间,而更多的人,缺口已经大到无法用最后三个月来填平。
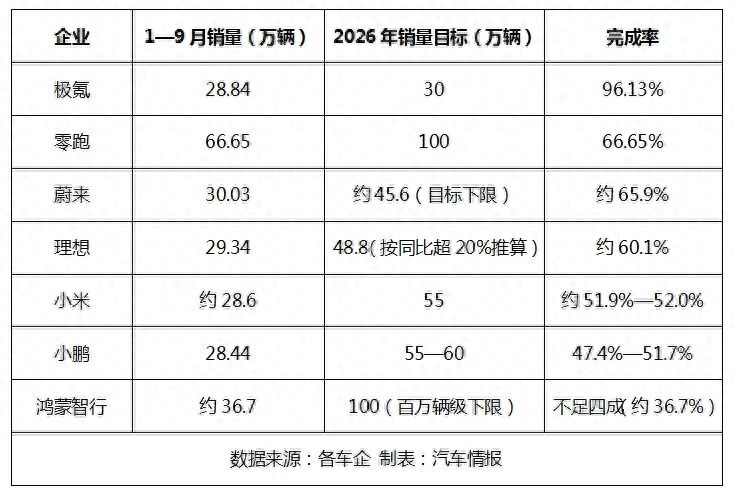
对几家主流新势力1—9月交付数据与年度目标的对照显示,仅极氪一家真正意义上锁定了全年目标,零跑保有冲刺可能,蔚来与理想站在“有机会但容错极低”的中间地带,而小米、小鹏和鸿蒙智行,则大概率要在年终盘点时面对一份无法兑现的承诺。
盘点:一张达标表,四个世界
极氪是2026年新势力中唯一可以“提前交卷”的品牌。前三季度累计交付28.84万辆,按30万辆年度目标计算,完成率高达96.13%,四季度只需维持正常交付节奏即可轻松撞线。
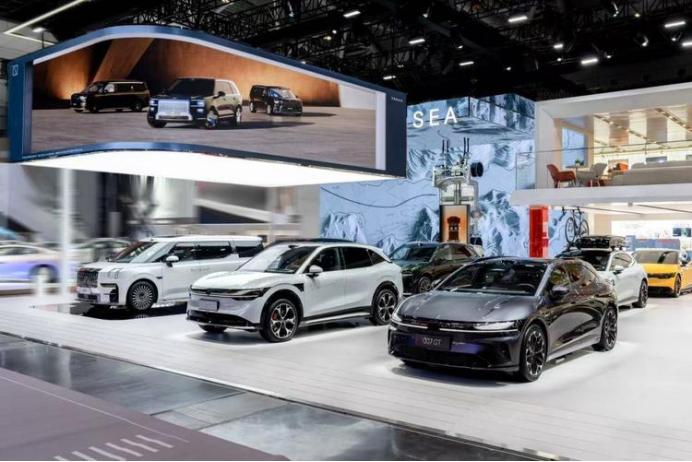
更值得注意的是,极氪的高完成率并非来自目标的“缩水”——其前三季度交付同比翻番,9月单月交付37,216辆,同比增长103.85%,是在销量高速增长的同时实现了目标进度的领先。
零跑则是规模与目标之间张力最大的一个。前三季度66.65万辆的累计交付在新势力中“断层领跑”,但100万辆的年度目标同样是新势力中最为激进的一个,完成率66.7%。剩余四季度需完成约33.4万辆,月均约11.1万辆,较其当前10.5万辆的月销水平还需再上台阶。

零跑具备冲刺的体量基础,但“最有希望”与“已经上岸”之间,仍隔着一道需要四季度每个月都跑满的窄门。
蔚来与理想站在同一区间,但处境微妙不同。蔚来前三季度交付30.03万辆,按约45.6万辆的目标下限计算完成率约65.9%。理想交付29.34万辆,按48.8万辆目标计算完成率60.1%。两者都超过了六成,但距离75%的“正常进度线”仍有明显缺口,且四季度的月均要求都高于各自当前的稳态交付水平。完成率不算难看,但“有机会”的前提是最后三个月不能出现任何失速。
再往下,是缺口已经难以用正常经营手段弥合的品牌。
小米前三季度累计约28.6万辆,按55万辆目标计算完成率约51.9%。小鹏前三季度28.44万辆,按55万—60万辆目标计算完成率47.4%—51.7%,且同比下滑9.2%。鸿蒙智行前三季度约36.7万辆,百万辆级目标的完成率不足四成,9月交付已连续三个月环比走低。
这三家要在剩余一个季度内完成从“五成上下”到“全年达标”的跨越,需要的不是冲刺,而是一次交付量级的系统性蜕变。
寡头时代:分化加速,生死分层
如果只看完成率的数字高低,很容易把2026年的分化理解为“谁跑得快、谁跑得慢”。但真正发生的事情,比速度差异要残酷得多:新势力正在从“齐头并进的创业阵营”,加速滑向一个分层已经固化的寡头结构。

《财经》杂志在年中做出的分层判断,到三季度末已经被数据充分验证:零跑以单月突破10万辆的体量独居一层,其下3万至4.5万辆区间涌入近十家品牌,“蔚小理米”、鸿蒙智行等在这一区间短兵相接,再往下则是月销难以稳定站上3万辆的尾部阵营。
过去“蔚小理”代表的第一梯队,如今在绝对规模上已经被零跑甩开超过一个身位;而曾经被视为“跨界变量”的小米,以及带着华为技术势能入场的鸿蒙智行,也在完成率层面落入了需要“解释缺口”的位置。
这种分化的本质,是竞争维度的切换。在增量市场里,一款爆品、一轮融资、一个概念,都可能把一家新势力推上牌桌;但在2026年这个总量收缩、渗透率已在高位的存量市场里,决定完成率的是一整套体系——成本控制能不能支撑价格竞争力,产品矩阵能不能覆盖足够宽的价位带,出海能不能在国内收缩时提供第二增长曲线,供应链和渠道能不能在冲量时不掉链子。
极氪的提前撞线,零跑在10万辆月销上的持续站立,与鸿蒙智行主力车型进入生命周期末端后的连续环比回落,共同指向同一个事实:完成率的差距,首先是体系厚度的差距,其次才是目标设定的差距。

更值得警惕的是,寡头化一旦越过某个临界点,就会自我强化。
规模领先者用更大的销量摊薄研发与渠道成本,用更健康的毛利支撑产品迭代,再用更强的产品力拉开下一轮差距;而完成率持续落后的品牌,在资本耐心消退、渠道信心动摇、供应商账期收紧的多重挤压下,追赶的难度不是线性增加,而是指数级上升。
2026年的完成率表,放在这个框架里看,不是一份年终成绩单的预演,而是一张下一阶段牌桌座次的早期排位。
专家视角:收缩底色,出海分野
对2026年新势力完成率困局最具解释力的宏观判断,来自全国乘用车信息联席会秘书长崔东树。他在10月下旬给出的最新研判是:2026年国内乘用车全年零售预计仅约1850万辆,不仅远低于2025年2374万辆的峰值,更大幅低于2020年1929万辆的前期谷底,已“明显偏离近十年车市箱体震荡的长期运行区间”。
崔东树将这一位置定性为多重短期因素叠加下的 “非正常低谷” ,而非长期中枢的下移。但恰恰是这种“非正常”的总量收缩,构成了新势力完成率大面积滞后的底色:年初的目标是在一个远大于实际容量的“盘子”上做出的规划,当大盘以超出所有人预期的幅度收缩时,完成率的分化就不再主要是经营优劣的排序,而首先是一场目标基数与市场现实之间的结构性错配。
在这一底色之上,中国汽车流通协会专家委员会委员章弘提供了一个更具体的分水岭判断。
他在点评极氪提前锁定年度目标时指出,极氪是上半年唯一目标完成率突破50%的新势力,其高速增长“不仅源于产品力迭代,更得益于新能源出口占比高达61%的体系化出海能力”;与此同时,他给出了一个相当严厉的定性:“上半年目标完成率不足40%且缺乏出海优势的车企已面临生存拐点”。
这个判断之所以关键,在于它把完成率从“国内卖了多少”的单一口径中解放出来。
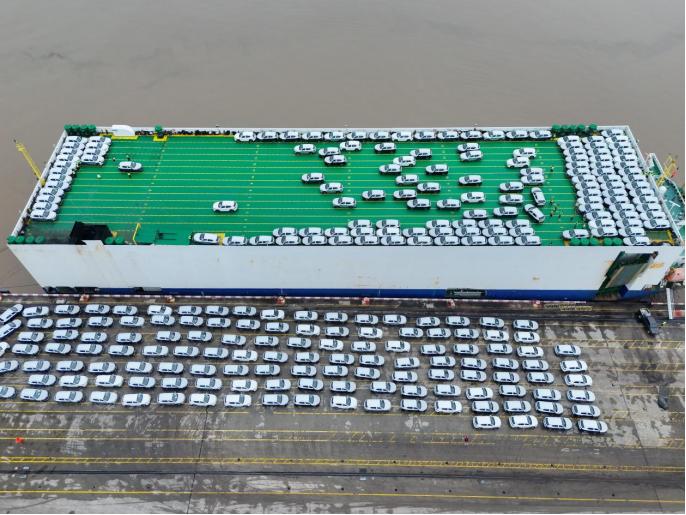
2026年的新势力竞争,国内市场几乎是一个零和甚至负和的盘子,出海能力的强弱,直接决定了当国内基本盘承压时,有没有另一条曲线来托住交付量、摊薄固定成本、维持渠道和供应链的信心。极氪的高完成率背后有61%的出口占比支撑,零跑前三季度出口超15万辆提前完成全年海外目标,而鸿蒙智行和小鹏的完成率困境,恰恰与出口占比偏低或出海尚在爬坡形成对应。
【结语】2026年的完成率图景,本质上是存量市场对目标务实程度与体系厚度的一次压力测试。极氪提前撞线,零跑抱有冲刺可能,蔚来、理想守住六成但容错极薄;小米、小鹏与鸿蒙的缺口,则暴露了高目标与体系承载力之间的距离。四季度冲量仍会继续,但真正值得看的,已不是谁把年初数字兑现到底,而是谁还能留在牌桌上。