有朋友问,为什么上海市的社平工资和养老金计发基数达到了12434元,但自己只能领到8000元左右的养老金?
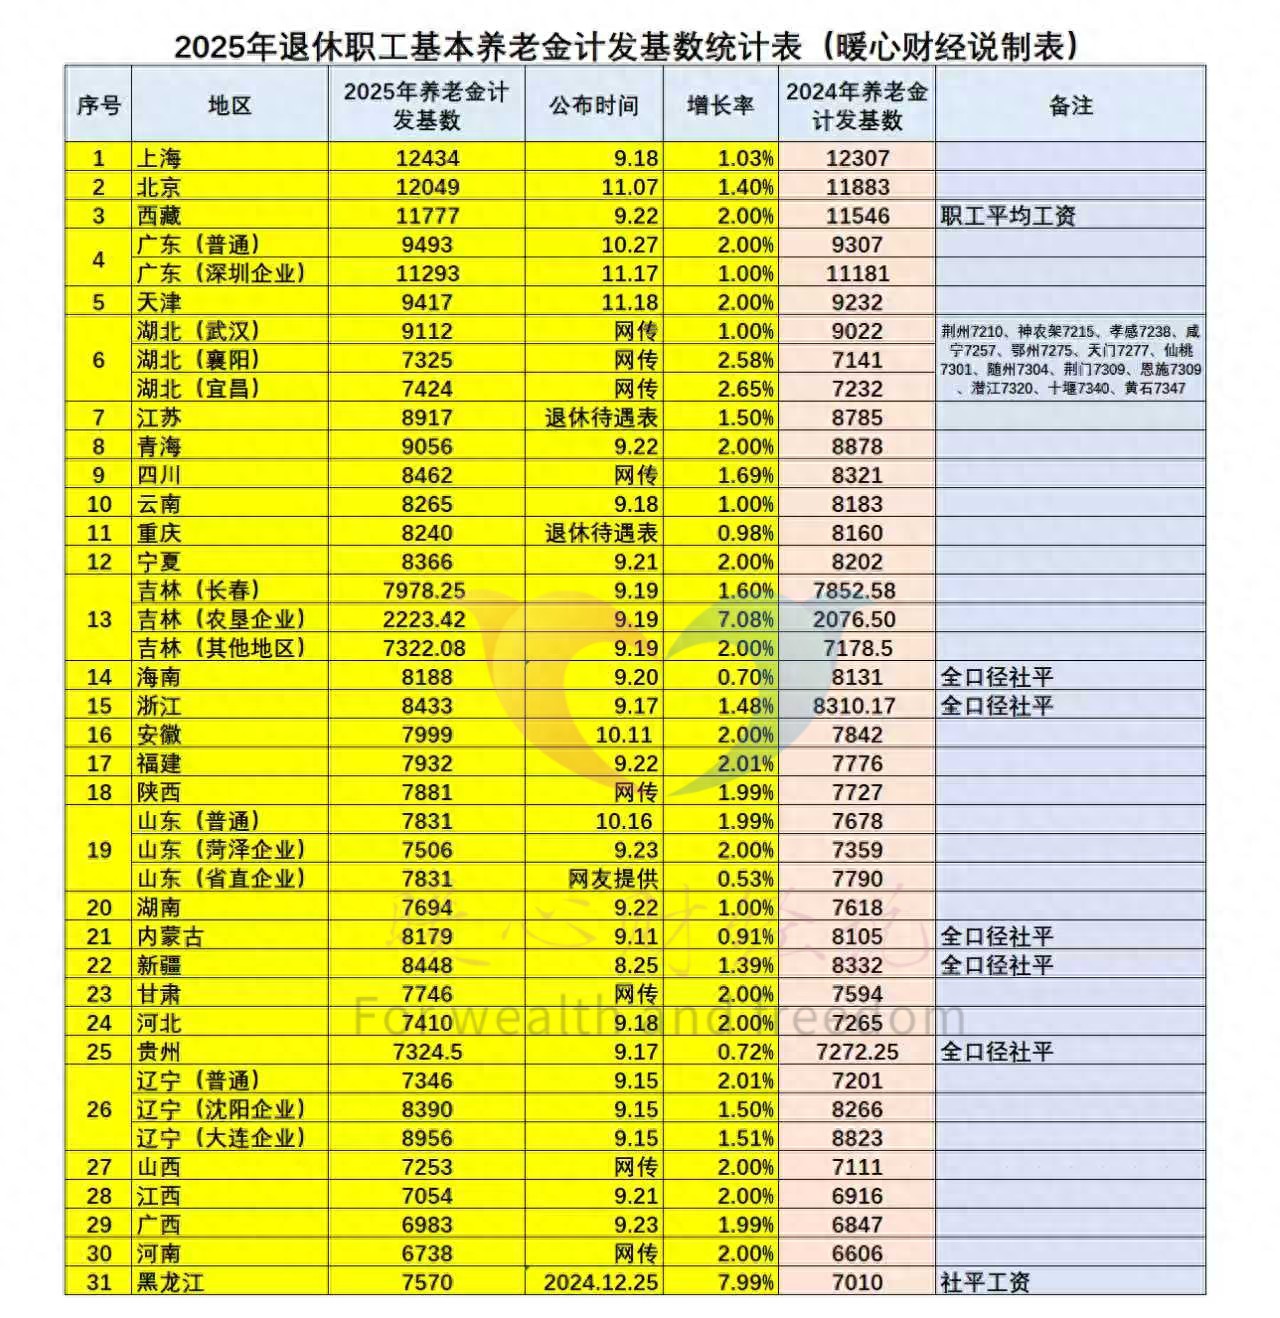
上海市的养老金计发基数是全国最高的,2025年使用的就已经达到了12434元。今年的计发基数会在六七月份公布,预计还会有所增长。
养老金计发基数,实际上是计算养老金使用的一项数值。为了确保退休人员的养老待遇跟社平工资相一致、确保水平合理设立的。近年上海市养老金计发基数增速相对较慢,2024年和2025年每年均涨幅只有1%左右。
根据上海市的养老金计算公式,人们的退休待遇,虽然有一部分是跟养老金计发基数挂钩的,但总体要按照缴费年限、缴费基数高低、退休年龄等因素综合确定待遇水平,而不是人人直接按照养老金计发基数来。
比如说上海市目前的养老金计算公式如下:

全市上年度在岗职工月平均工资,也就是所谓的全口径社平工资、养老金计发基数,2025年全部使用12434元。
①基础养老金部分等于养老金计发基数乘以(1+本人平均缴费指数)÷2×缴费年限×1%。
本人的平均缴费指数指的是个人当年的缴费基数与上年度社平工资的比值的平均值。上海市是每年7月1日执行新的缴费基数上下限,比如下半年60%~300%档次缴费,下半年的缴费指数就是0.6~3。但上半年由于缴费基数上下限是按照上上年度的社平工资确定的,相对于下半年略低一些,缴费指数也是略低于0.6~3的。
根据计算公式,在缴费指数0.6~3的情况下,一年缴费年限才能够领取0.8%~2%的养老金计发基数。

有的人只养老保险缴费15年就退休了,所以基础养老金只有12%甚至不到的养老金计发基数,也就只有一千四五百元。
如果从缴费公平来看的话,300%档次缴费一年相当于60%档次缴费5年的,基础养老金部分实际上还做了适当的缩小差距。
但是如果按照300%档次缴费,40年确实可以领到80%的养老金计发基数。
②个人账户养老金等于养老保险个人账户的余额除以退休年龄确定的计发月数。
退休年龄计发月数是从根据不同的退休年龄综合确定的。比如说50岁195个月,55岁170个月,60岁139个月,63岁117个月。

个人账户余额是按照缴费基数的8%每月逐渐积累(其实2005年以前是高达11%的,但是基础养老金也不这么算,经历过改革,更加促进多缴多得、长缴多得的)。
理论上说,如果我们按照60%档次缴费15年,在60岁退休的话,如果社会平均工资不变,个人账户养老金能够领到6.22%左右的养老金计发基数。实际由于个人账户记账利率低于社平工资增长率,所以实际待遇水平会略低一些。
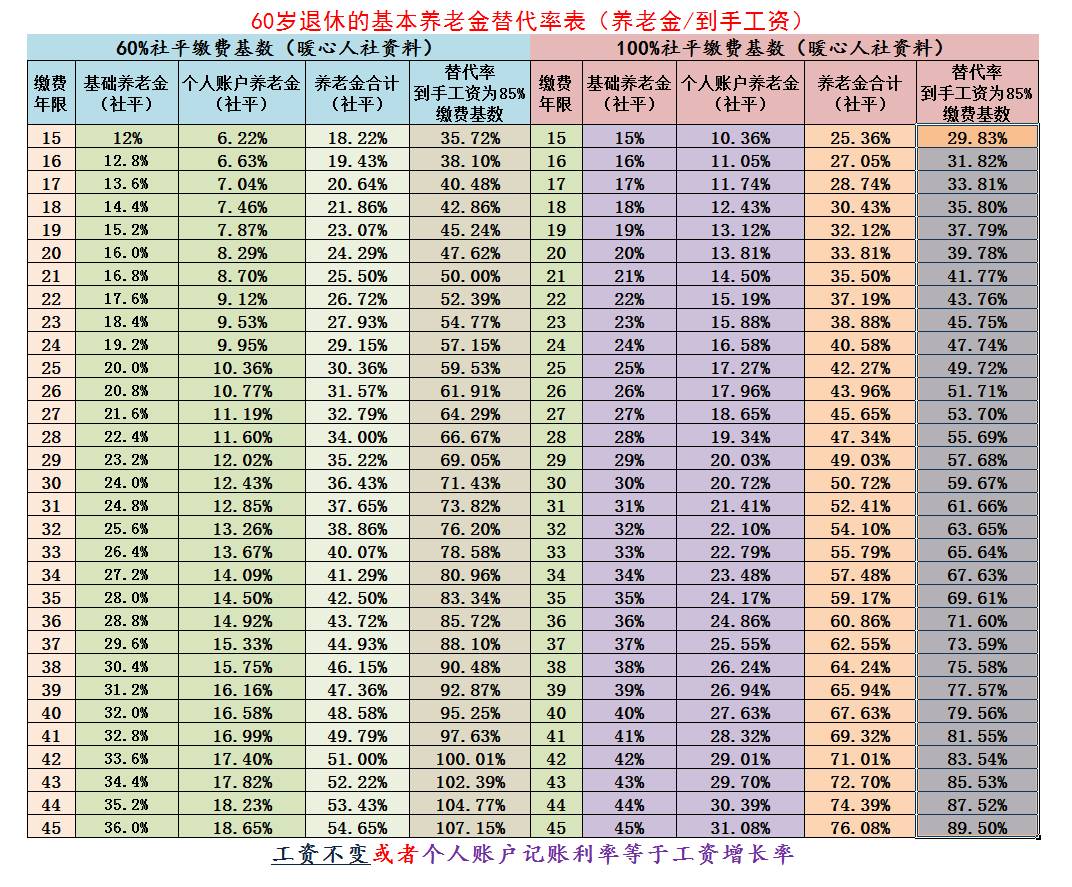
如果我们按照最低档次缴纳养老保险15年,一般养老金也就是领到17%~18%的养老金计发基数,女性50岁退休甚至只有15%~16%。每月养老金也就是2000~2500元。
③过渡性养老金部分,是按照虚账实际的金额计算的过渡性养老金,再加上1992年12月及以前的缴费年限计算的按养老金计发基数计算的部分。
对于近年来退休的缴费年限不长的人员来说,这一部分逐渐过渡为零。其实,过渡性养老金是建立个人账户前缴费年限的一种缺少个人账户积累的待遇补偿。
综合来说,退休养老金能领到8000元左右,一般也得是缴费年限达到40年左右的老职工。但是由于过去的缴费档次可能并不高等原因,最终养老金领不到养老金计发基数也实属正常。

上海市大多数人的养老金水平都达不到8000元的。#养老金#