中国零售市场正在上演一幕耐人寻味的对照。一边,消费者买东西反复比价,打折促销成了商家抢客流的常规武器。
另一边,却有人心甘情愿每年掏260元,只为拿到一张超市的入场券。这家超市,就是山姆。别的超市恨不得把门槛拆光,山姆偏要自己设卡。
个人会员年费260元,卓越会员680元,有效期一年。交了钱,商品还得另外买单。这笔账怎么看都不像传统零售的算法,生意却越做越大。
早些年,山姆中国门店做到48家时,年销售额就达到约800亿元。后来的数字更醒目:2026财年,山姆中国全渠道销售额已突破1400亿元,付费会员超过1070万。
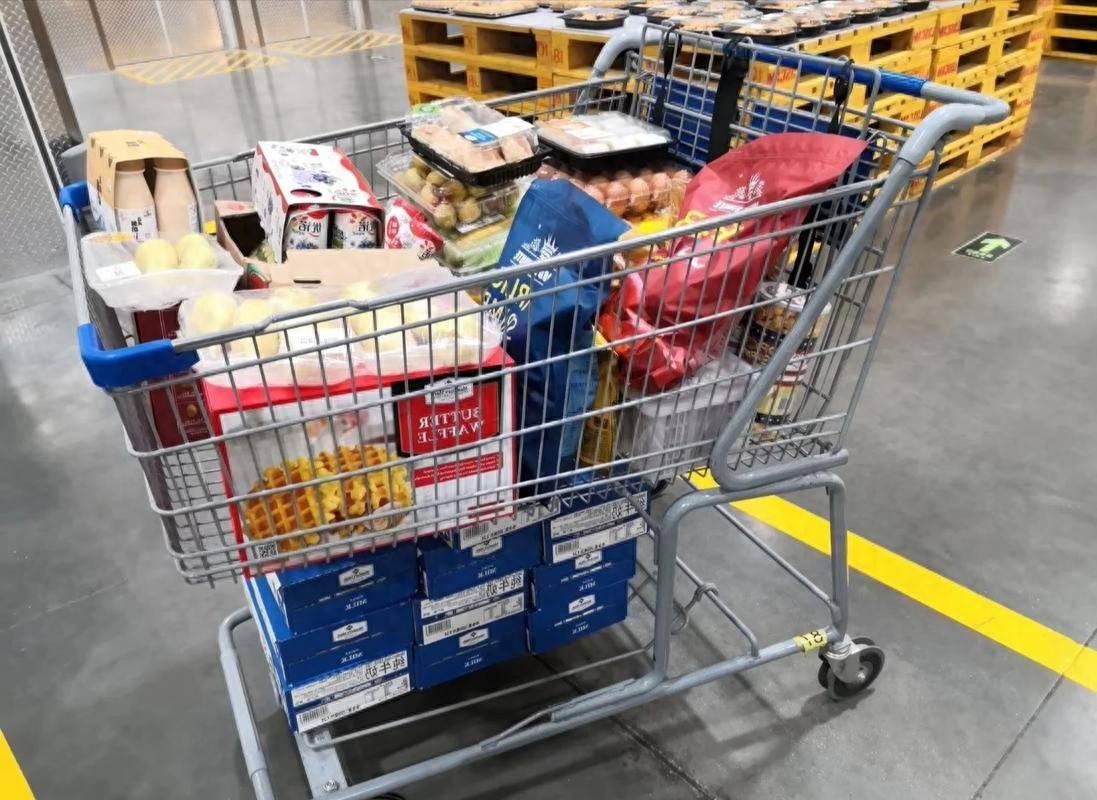
10月13日,第70家门店在无锡江阴开业。当然,这些是公开报道中的阶段性数据,不能直接等同于2026年11月的最新经营状况。但它们足以说明一件事:付费会员制在中国确有生长空间。再看传统大卖场,日子就没这么舒坦了。
家乐福中国业务大幅收缩,永辉也经历过持续亏损和经营调整。靠密集门店网络起家的老牌玩家,如今都在重新找路。于是问题来了。
大家不是都在讲性价比吗?免费进门的超市愁客流,收费的山姆却有人排队,这是为什么?答案或许不在于消费者突然阔了,而在于钱的花法变了。
当下,国家正着力提振消费、扩大内需,消费端的一个明显趋势是:大家并非不花钱,而是更挑剔地花钱。先回到老逻辑。
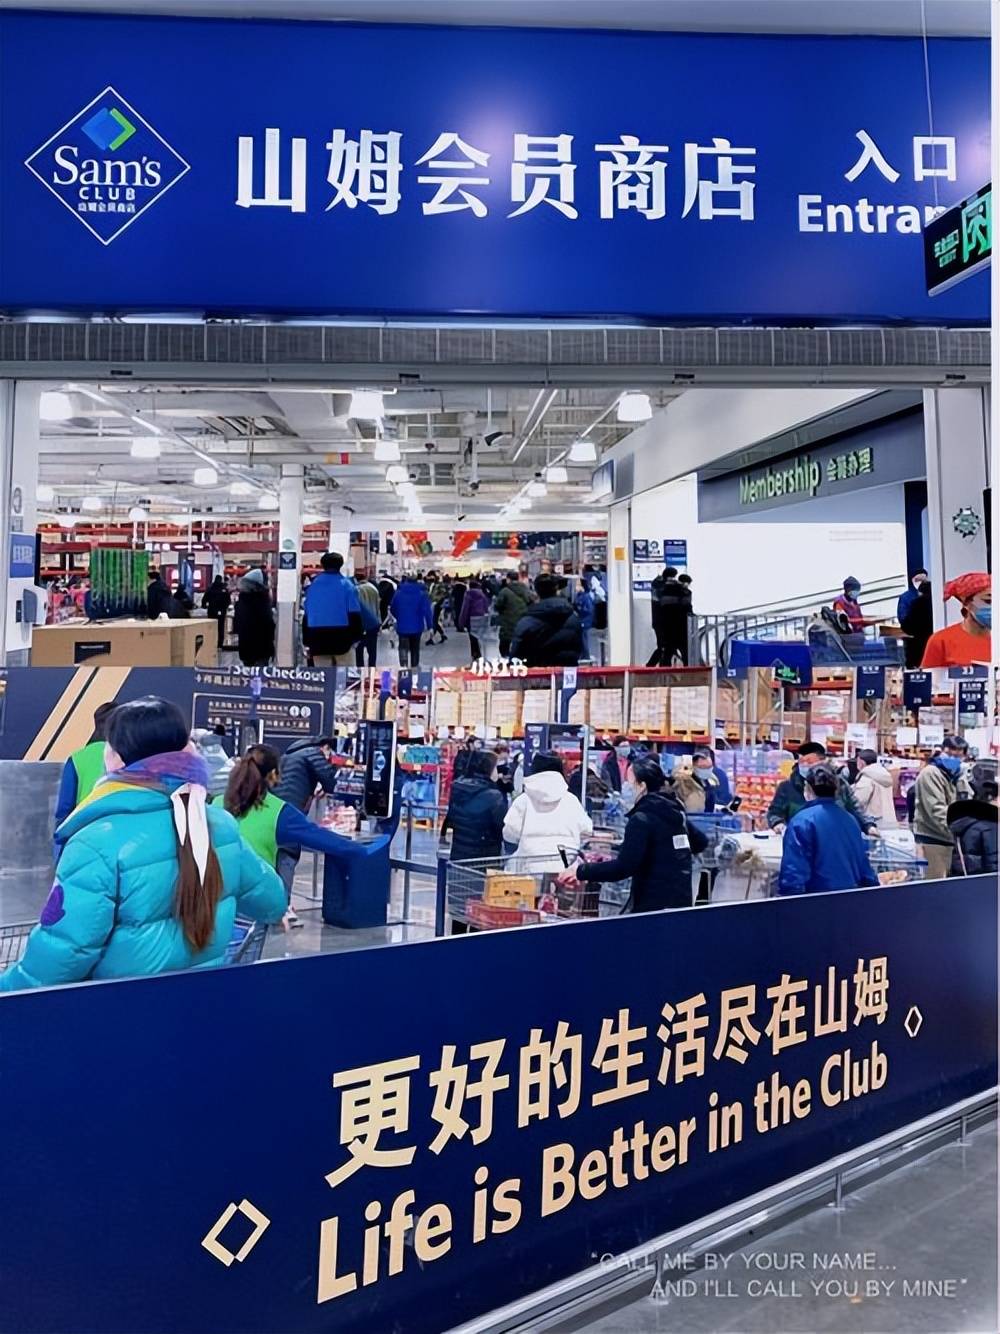
过去的大型超市,打法朴素直接:店越大、货越全、人越多,采购量就越大。有了规模,就能向供应商压价,靠进销差价赚钱。
沃尔玛是这套模式的代表。在大卖场的黄金年代,消费者一站买齐,商家规模采购压低成本,双方各取所需。山姆却从起步就走了另一条路。
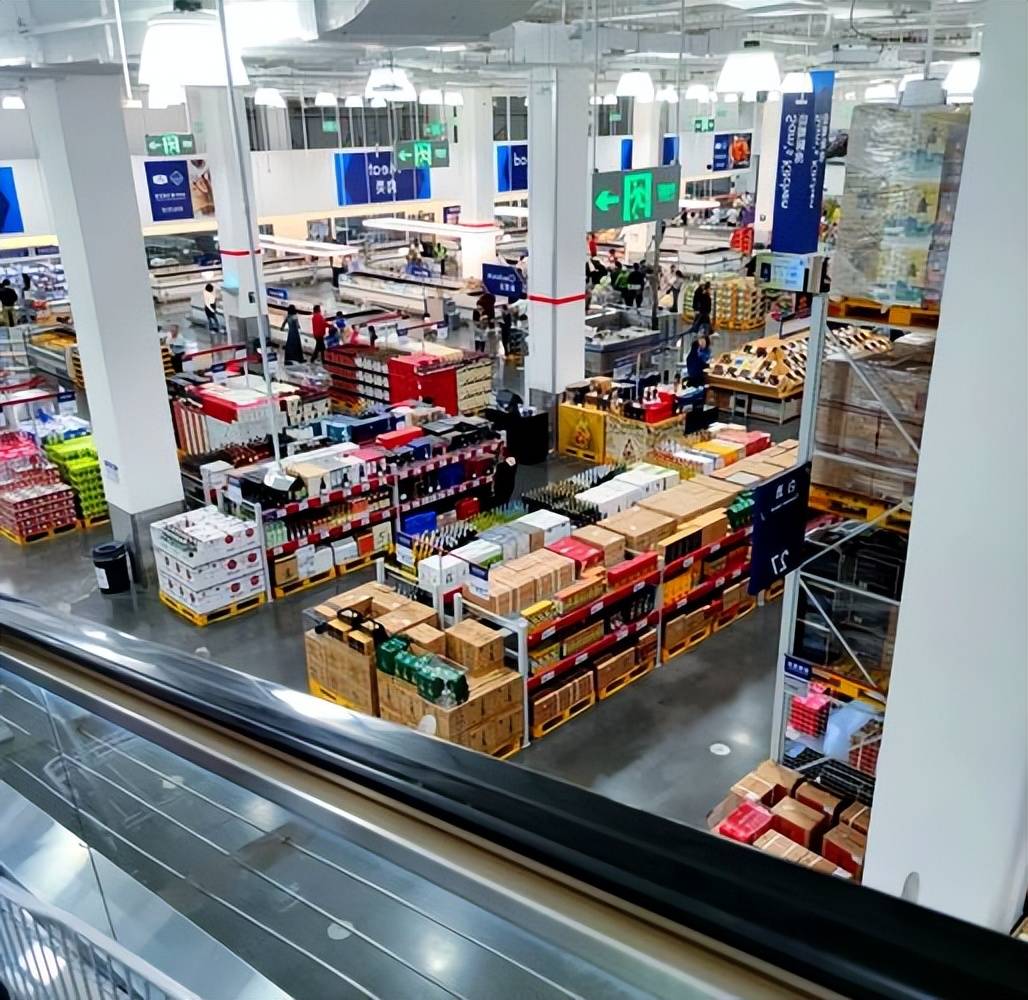
1996年,山姆中国首店落户深圳福田。那时居民收入远不及今天,山姆已经实行收费会员制,早期年费150元。放在当年,这绝不是小钱。
逛超市,图的无非是价格合理、东西靠谱。还没买东西先交钱,自然很难被广泛接受。所以山姆在中国走得并不快。直到2010年以前,门店都不足10家。有意思的是,当年拖慢它的收费门槛,后来反倒成了竞争优势。转折来自电商的崛起。
2010年前后,网购开始改写消费习惯。从前买东西得专程跑一趟商场、超市。后来手机一点,搜索、比价、下单一气呵成。
供应商也不必只守着传统卖场,可以经电商平台直达消费者。大卖场引以为傲的渠道优势,就这样被一点点削薄。成本是另一道坎。
房租、人工、仓储、水电,大型超市的固定开支一样不少。电商也有物流和营销成本,但不少环节更灵活,在部分商品上能打出价格优势。
消费者一算:网上方便,价格还可能更划算,何必专门跑大卖场?互联网的推荐机制,又改变了购物的方式。以前是人走进超市,在货架间找商品。
现在是平台根据搜索和浏览记录推荐,甚至主动勾起需求。决策路径被压缩,靠货架陈列和自然客流吃饭的传统卖场,自然吃紧。
许多超市陷入两难。降价,利润越来越薄;不降价,顾客转身去了线上。开大店,成本高企;缩规模,又丢了采购优势。
山姆没有在“抢所有人”的路上继续挤。它把精力放在一批愿意长期购物、认可会员权益的人身上。260元会员费背后,真正值得琢磨的就是这个思路。普通超市面对的多是流动顾客,今天谁家便宜就去谁家。
山姆则先收一笔会员费,把双方的关系拉长到一年。钱已经交了,人的心态就变了:既然办了卡,不如多逛几次。
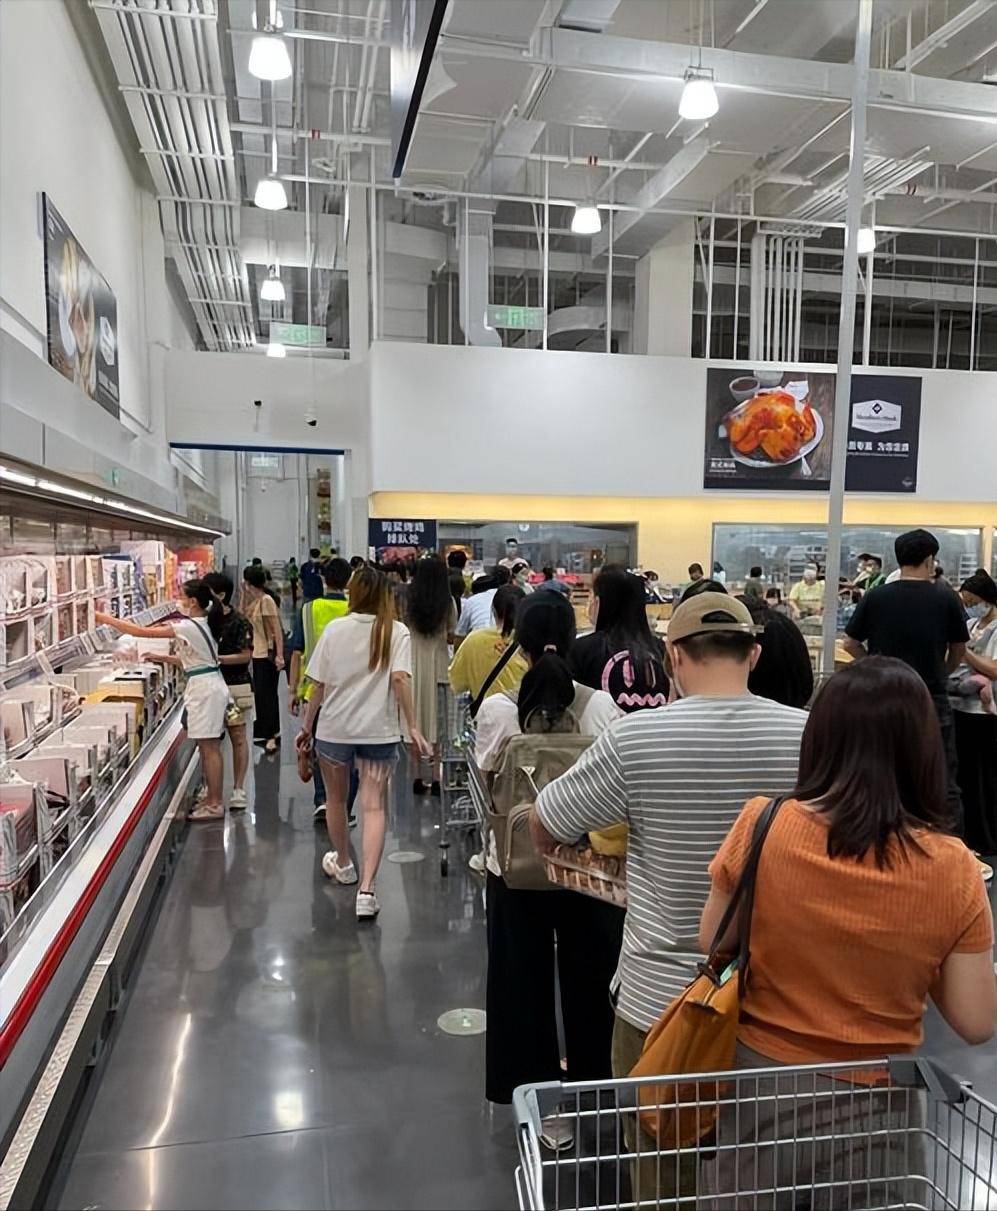
对商家而言,顾客回头的概率更高,经营预期也更稳。稳定的会员群体,还能帮企业更准确地安排采购、库存和商品结构,少走盲目经营的弯路。
当然,会员费不等于纯利润。商品管理、门店运营、会员服务,哪一样都要花钱。但比起完全靠商品差价吃饭,会员费确实多开了一条收入渠道。山姆精明的地方,在于把一锤子买卖,变成了细水长流的客户关系。付费会员制还藏着另一层心理账。
一家人一年只去两次,260元摊到每次就是130元。要是去20次,每次只摊13元。去得越勤,越觉得这钱花得值。可陷阱也在这里。为了“摊薄”会员费而硬着头皮多逛、多买,甚至囤下根本用不上的东西,最后花得反而更多。
对消费者来说,该算的不是去了几次,而是拿到手的商品价值和便利,能不能盖过额外付出的成本。山姆吸引一批年轻人,还有个容易被忽略的原因:效率。
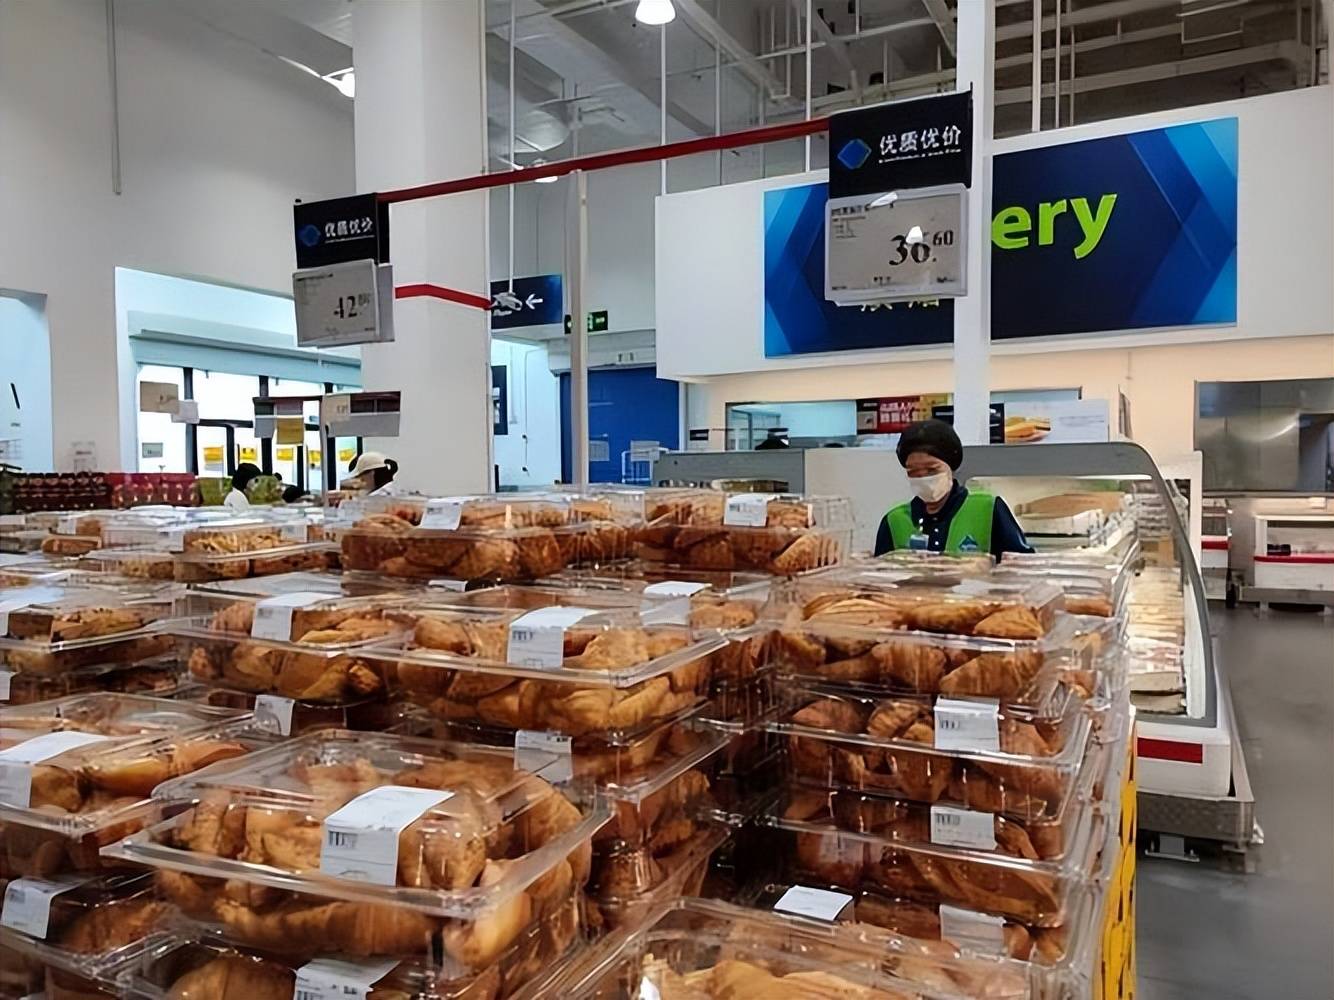
普通超市货品繁多,相似的东西摆满货架,挑选本身就是一笔时间成本。对工作忙、讲效率的家庭来说,会员店若能做好选品、把住品质、保证供应,就等于替他们省下了纠结的功夫。
有人愿意为低价付费,也有人愿意为省心和确定性付费。两者并不矛盾。不过,光靠便利,还解释不了会员制的吸引力。
山姆还拿捏了一种微妙的心理:身份认同。260元不算高不可攀,却能换来一份有别于普通购物的会员体验。消费者买的不只是商品,还有专属权益带来的那点心理满足。这种打法并不新鲜。
品牌擅长用服务、环境和会员资格制造差异,让人觉得自己过上了更有品质的生活。山姆的做法,是把这套逻辑融进日常购物,让消费体验和身份感挂上钩。
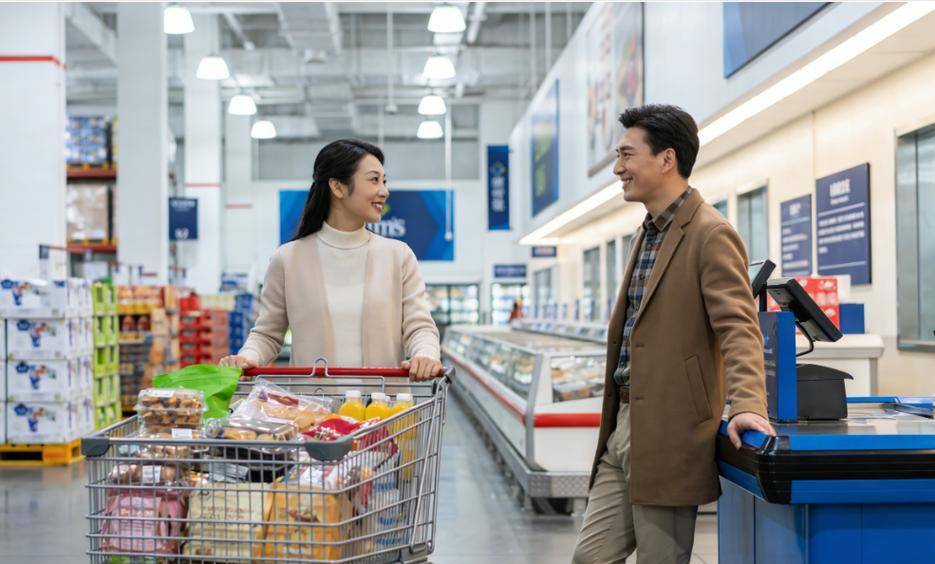
但得说句公道话:办了会员,不等于就是中产,更不代表家境优渥。有人看重品质,有人家里采购量大,还有人纯粹图方便。
把所有会员都解读为追求身份感,未免以偏概全。同样,山姆业绩亮眼,也不能证明中产群体普遍宽裕,更不能说中产返贫只是错觉。
一个家庭完全可能少花在娱乐上,却愿意为日常食材多付些钱;也可能砍掉非必要开销,同时留住自己认为划算的会员服务。消费趋于谨慎,不等于每个领域都同步降温。
真正变化的,也许是家庭对每一笔支出价值的重新排序。这对传统零售企业也是一记警钟。靠扩店、加货架、压采购价就能增长的时代,已经翻篇。
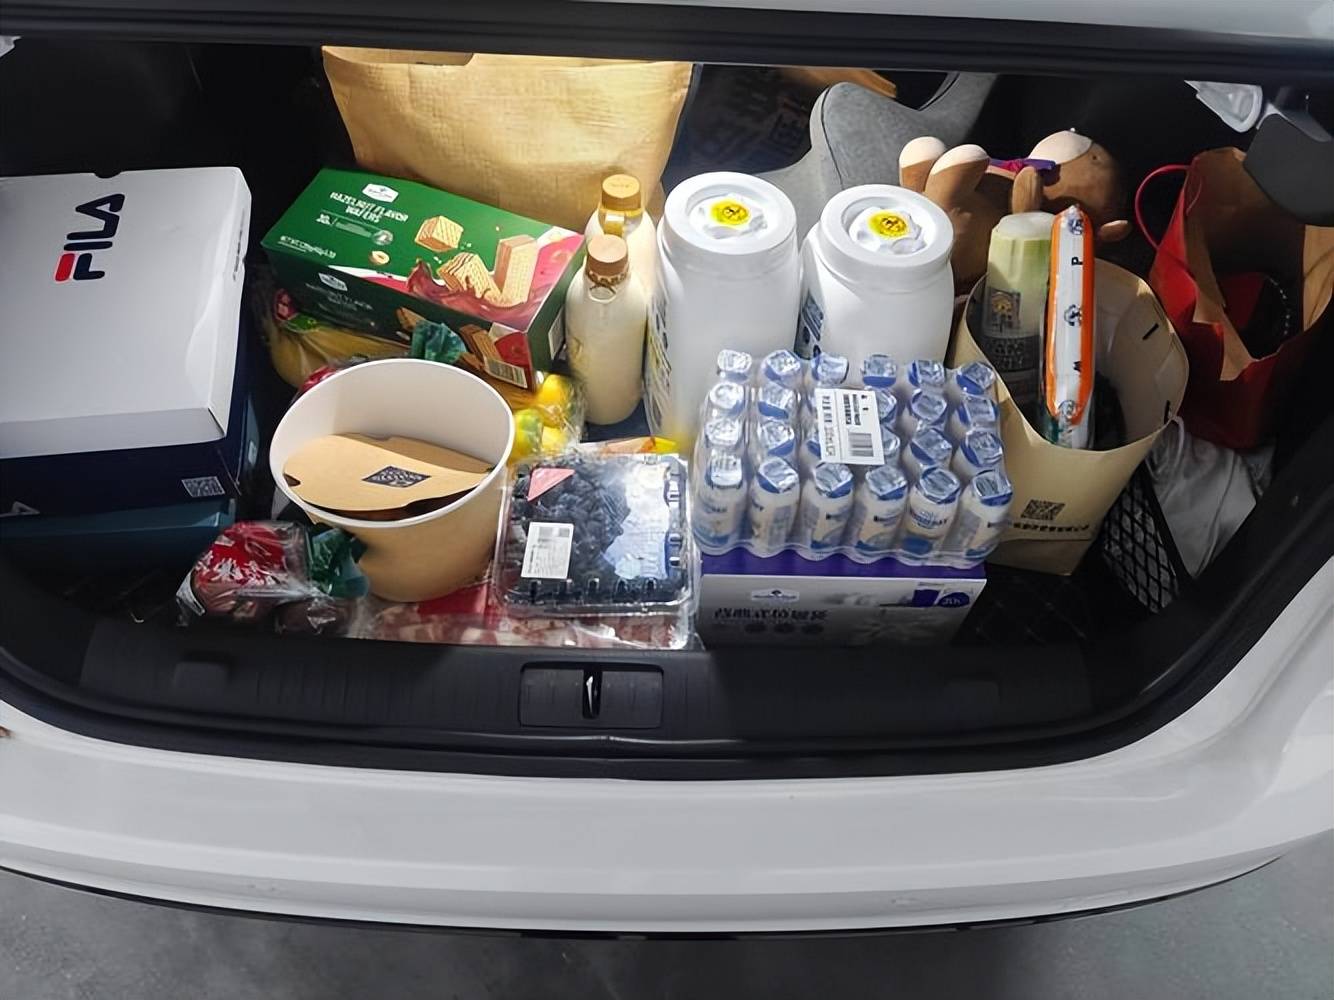
可一些企业仍抱着旧经验不放,市场变了,还是习惯用打折和扩规模来解决问题。这种路径依赖,反而可能拖慢转型。
胖东来受关注,靠的是商品经营、服务理念和员工管理上的差异化;山姆则靠会员制度,圈住一批稳定的核心顾客。路线不同,道理相通:线下零售不能只会卖货,还得拿出消费者认可的独特价值。
但会员制绝非人人可抄的标准答案。社区居民要随时买少量日用品,价格敏感的人看重实惠,集中采购的家庭更在意规格和效率。
不同需求,需要不同业态来接。若一家超市既无明显的商品优势,又拿不出可靠服务,只是照搬山姆收会员费,多半只会把顾客挡在门外。
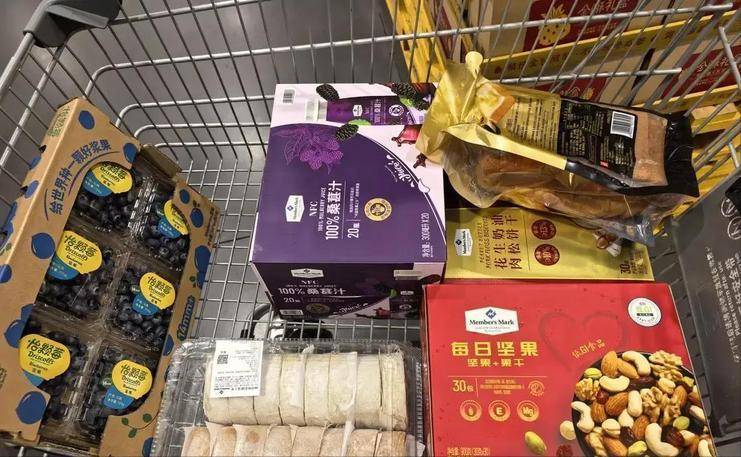
对山姆自己而言,260元也不是一劳永逸的护城河。规模扩张之后,选品和食品安全问题也引发了外界对其信任度的讨论。会员第二年愿不愿意续费,终究取决于商品质量、价格和真实体验。一旦会员权益失去吸引力,当初的收费门槛就可能变成负担。
说到底,山姆的商业智慧,不只是敢收费,而是懂得围绕特定人群建立长期关系。它用会员费筛选需求,用商品和服务换取复购,再靠相对稳定的购买行为支撑经营。
这套模式对商家有利,却不意味着每位消费者都能从中受益。260元,买得到一年的会员资格,买不到所谓的中产身份。
一次消费划不划算,最终要看买到了什么、花了多少,以及是否真的贴合自己的生活。未来的零售竞争,也不该比谁更会贴身份标签,而要比谁能用可靠的品质、合理的价格和扎实的服务赢得人心。
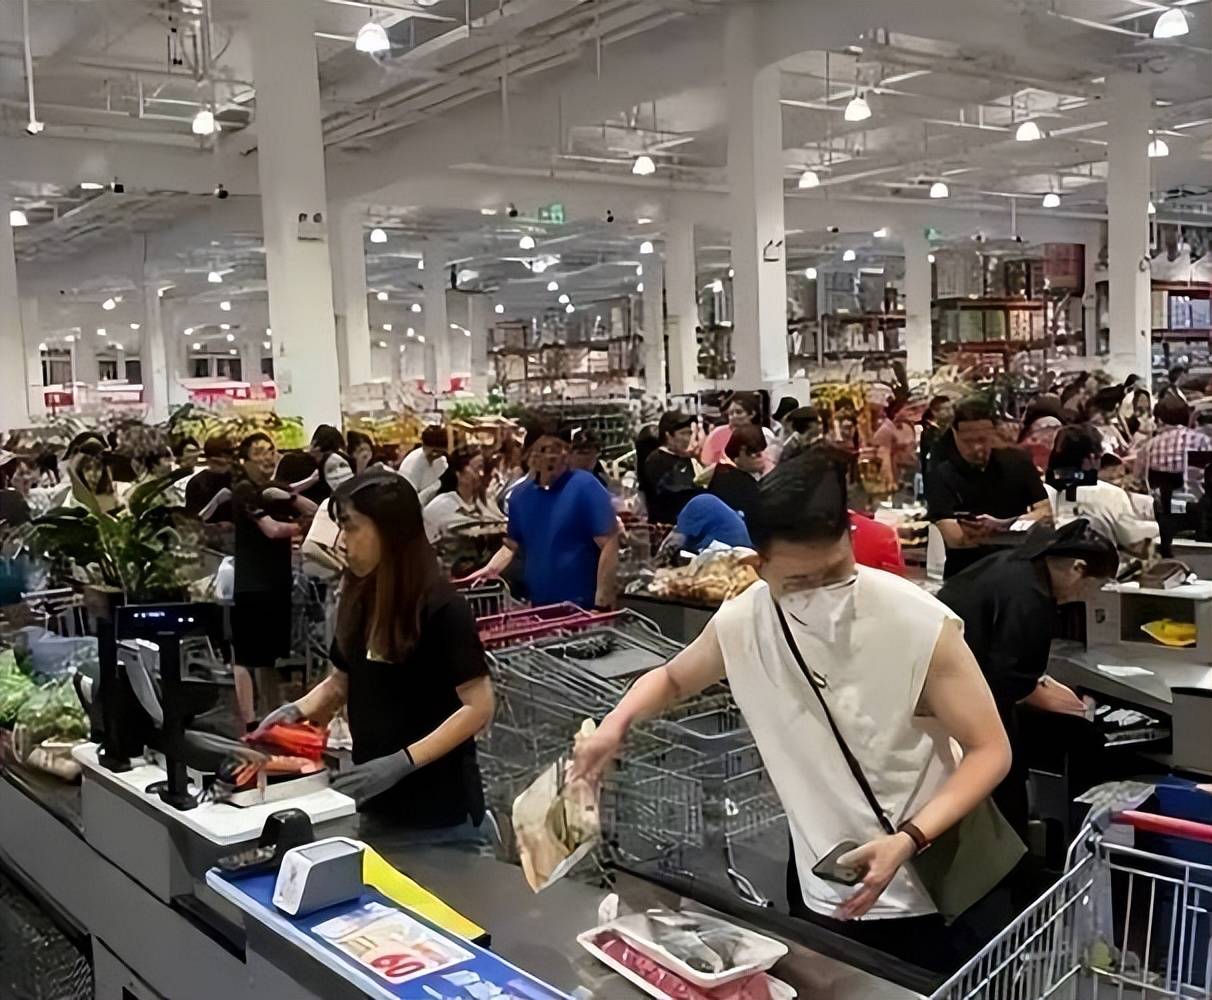
毕竟,聪明的消费者,既不会因为免费就闭眼选择,也不会因为收费就觉得更高级。钱花得值不值,才是检验一家超市竞争力的终极标准。