11月13日零点一过,加油站里的价格悄悄换了一遍。按新华社的测算,私家车加满一箱油可少支出26元左右;大货车加满一箱油可少支出270元左右。
前一晚还没来得及加油的人,多等了几个小时,这笔钱就省下来了。这次调价,是今年第22轮调价窗口,这是今年第六次下调,也是8月下旬以来的首次下调。
私家车省二十几块,跑长途的货车司机省两百多块,都算不上大钱。可"能等就不急"这个道理,放到一个国家买油上,牵扯的就是几十亿美元。
就在同一个星期,波斯湾那边的沙特给亚洲买家开出了六年来最低的油价。卖家连着两个月降价,中国炼厂却没有一窝蜂去抢。
今年中国买油,看的已经不只是谁家便宜,更看重谁家的油运得过来、来得稳当。沙特的折扣,恰好卡在了这道坎上。先看一份名单。
今年9月,中国进口原油的前五个来源国依次是俄罗斯、巴西、伊拉克、阿联酋和沙特,沙特只占7.3%。把时间往回拨一年,2025年9月,中国原油进口量按产销国统计,排名在前五位的分别是:俄罗斯、沙特、伊拉克、巴西和马来西亚。
那个月,沙特阿拉伯对华出口是712.82万吨。今年9月中国一共进口原油3709.6万吨,按7.3%粗算,从沙特买的也就270万吨上下,还不到去年同月的四成。
看整年的数据,2025年中国原油进口来源国占比(按进口量,全年数据)- 俄罗斯:17.4%(1.01亿吨) - 沙特阿拉伯:14.0%(8076万吨),老二的位置一直坐得很稳。位置是被别人一点点挤掉的。
路透社报道,9月中国自最大原油供应国俄罗斯进口原油994万吨,相当于每日242万桶,同比增长20%;再算上前九个月的累计数,巴西已经超过沙特,成了中国第二大原油供应国。沙特的油田还在,油也不缺,为什么卖不动?
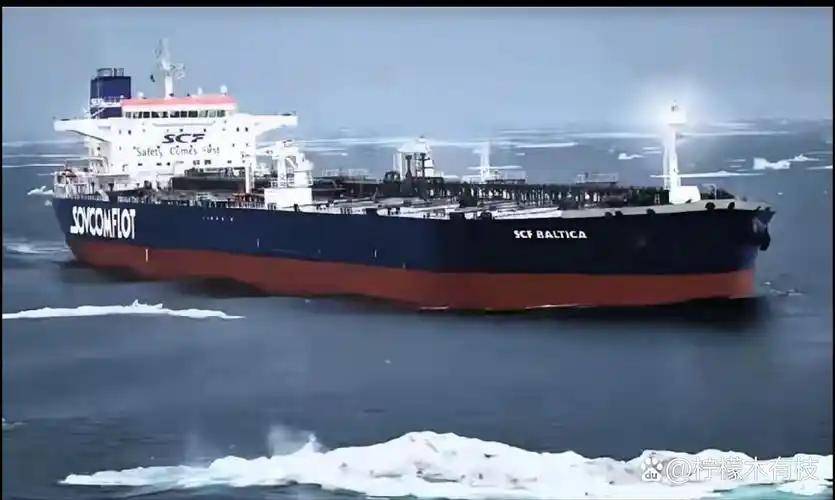
问题出在路上。今年2月美国、以色列和伊朗打起来以后,霍尔木兹海峡就再没安生过。
沙特绝大部分原油要在波斯湾装船,出了海湾就得穿过这道海峡。沙特本来还有一条退路,用东西输油管道把油送到红海边的延布港,绕开海峡。
9月间这条管道遭到袭击,沙特东西输油管道遭袭后部分原油重新转向波斯湾出口,那道最危险的关口又绕不开了。到了10月,海峡里还是不太平。
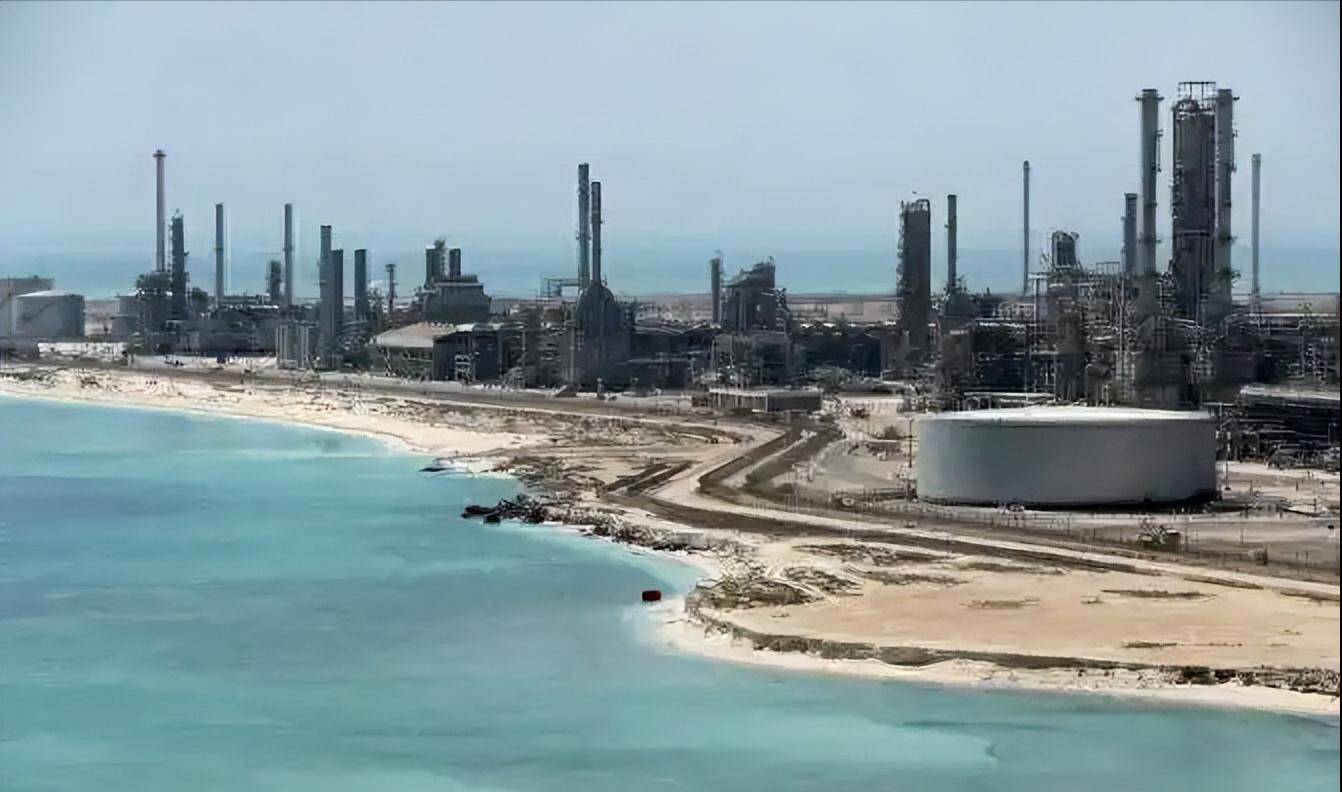
中东冲突仍处在僵持状态,10月霍尔木兹海峡风险持续,油轮遇袭、触雷事件频发。俄罗斯的油可以走管道或者近海运过来,巴西的油路远,但不用经过战区。对中国炼厂来说,哪边更让人放心,一比就清楚。沙特只好在价格上想办法。
10月初,沙特阿美定下11月卖给亚洲的阿拉伯轻质原油价格,每桶比阿曼、迪拜两地的均价低5美元。11月6日又往下压了一次,快讯显示,沙特阿美将12月销往亚洲的阿拉伯轻质原油官方售价下调至较基准油价贴水7美元/桶。
同一份价目表上,几个市场的待遇并不一样。阿美同时将12月销往西北欧和地中海地区所有品级油价下调1美元/桶,而美国市场售价保持不变。
亚洲让得最多,因为最大的买家在亚洲,丢掉的份额也最多是在亚洲。这次降多少,市场其实早有估计。
交易员普遍预计阿美将维持亚洲售价不变或最多下调2美元/桶以吸引买家,最后沙特按最大幅度降了下去。一个向来讲究定价权的卖家,这回把卖得出去摆在了多赚钱前面。
每桶便宜7美元,听上去是很大的让利,可在今年的海上运输面前,这点钱不算多。运费的变化是这样的:2026年2月战争爆发前VLCC日租金约10万美元,9月14日首次突破100万美元,10月8日达到140万美元新高。
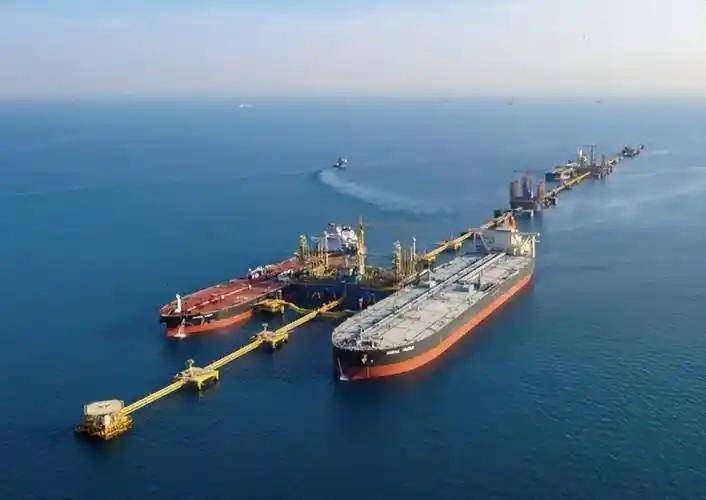
这里说的是能装200万桶油的超大型油轮。折成每桶油也能算出来。
《华尔街日报》援引航运数据公司的统计,9月从波斯湾装货、穿过霍尔木兹海峡的超大型油轮,按照部分航次计算,运费相当于每桶约26美元,在当前每桶约100美元的原油价格中占比已经达到约四分之一。拿7美元的折扣去抵26美元的运费,只够填上一小块。
运费为什么降不下来?很多油轮不敢直接开进海峡,只能先用小船把油运出来,在海上再倒进大船,这样一来,运同样多的油就得多占用不少船。
有测算显示,完成同等规模货量,暗航和船对船过驳相比冲突前,需要额外投入约20%的船舶,相当于多占用60多条VLCC。中国这边,买油的节奏确实慢了下来。
9月进口量同比少了21.5%,进口原油每吨均价却比去年贵了两成多。油贵、运费贵,炼厂加工出来的汽油柴油赚头又薄,自然不愿意多买。
亚洲炼油利润率降温则进一步抑制了购买兴趣。可10月的数字又出现了变化。
海关总署11月10日公布的数据显示,中国10月进口原油4193.8万吨,较9月的3709.6万吨增长约13%,为3月以来最高月度水平。沙特刚降完价,中国就多买了,是不是开始着急了?
再看全年就不像了。前十个月,中国原油4亿吨,减少15.1%;可钱没少花,10月原油进口额同比增长41%(前值为3.3%)。
买的量比去年少一成多,花的钱反倒多了四成,炼厂补的是生产必需的那部分货,没有趁着降价大量囤油。多出来的这些油从哪来,各国明细要过些日子才公布。
可以先确定的是,c在供应来源上的多元化——包括增加从俄罗斯、西非和美洲的采购——使其能够在海湾供应受扰时维持进口总量。就算沙特这边的油少了,中国的总进口量也没有因此掉下来。
这种底气是几年里一点点攒下来的。中东地区进口量约2.45亿吨,占比高达42.4%,这是2025年的情况,中东一度撑起了中国进口原油的小半壁江山。
今年中东运输一出问题,俄罗斯的管道油、南美和非洲的远洋油就顶了上来。国家储备加上企业的商业库存,很多是在油价低的时候存下的,到了高价的时候可以先用着,不用每船油都跟着追高。

路上跑的新能源车越来越多,对汽油的需求也不像从前那样非买不可。来源多、有库存,再加上需求变得更有弹性,买家才能在谈价钱的时候慢一点。
沙特就没这么从容了。国家财政靠卖油,油田也不是说停就能停的。
海峡里的风险还在,沙特的出口量却已经回升,汇丰银行将第四季度产量从630万桶/日调高至830万桶/日,理由是出口恢复速度快于预期。产量回来了,就得找到买家,降价抢单也就在意料之中。
沙特盯着的也不只是这几船现货。炼厂长期用哪种原油,设备怎么调、配方怎么定,都是跟着油种走的。
巴西、俄罗斯的油要是在中国炼厂里用顺了,明年签长期合同的时候,沙特再想把份额要回来,花的代价会比现在降几美元大得多。油价这头也还没稳住。
今年以来,布伦特原油年内涨幅超80%,最近才有所回落。国内的下一次调价,下一轮国内成品油调价窗口将在11月26日24时开启。
加油站的价格能不能接着往下走,还得看海峡那边的形势。接下来有三件事值得看:海峡里的船能不能正常通行,运费能不能真降下来;中国炼厂加工一吨油的利润能不能恢复;沙特12月初公布1月官价的时候,是继续让利还是往回收。