退休那年当地养老金计发基数是多少?拿到手的钱怎么也该比这个数多吧?真不是这么回事。五月份刚办完退休的一位北京朋友就栽了跟头,他看着北京市一万两千零四十九元的计发基数,再看看自己八千块出头的养老金,心里特别憋屈。交了四十多年社保,觉得怎么也该拿到那个基数,结果差了一大截。
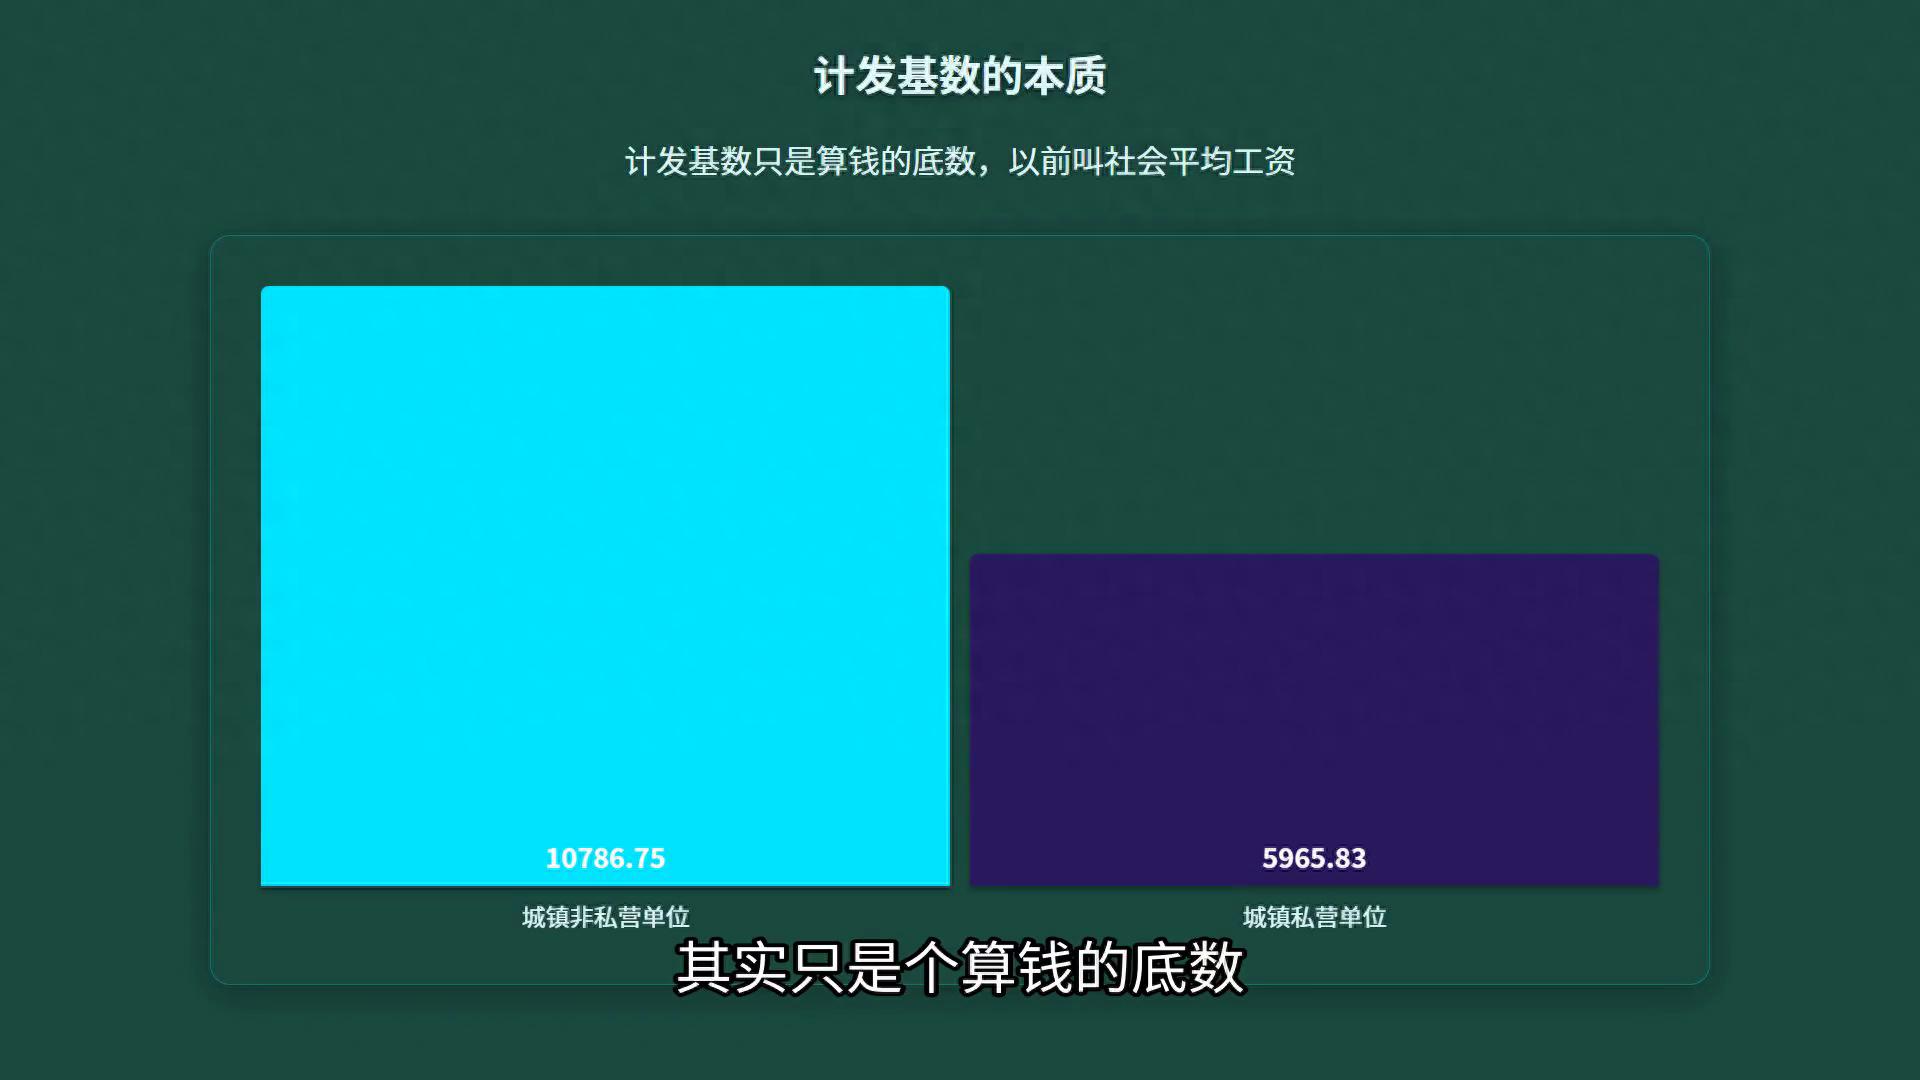
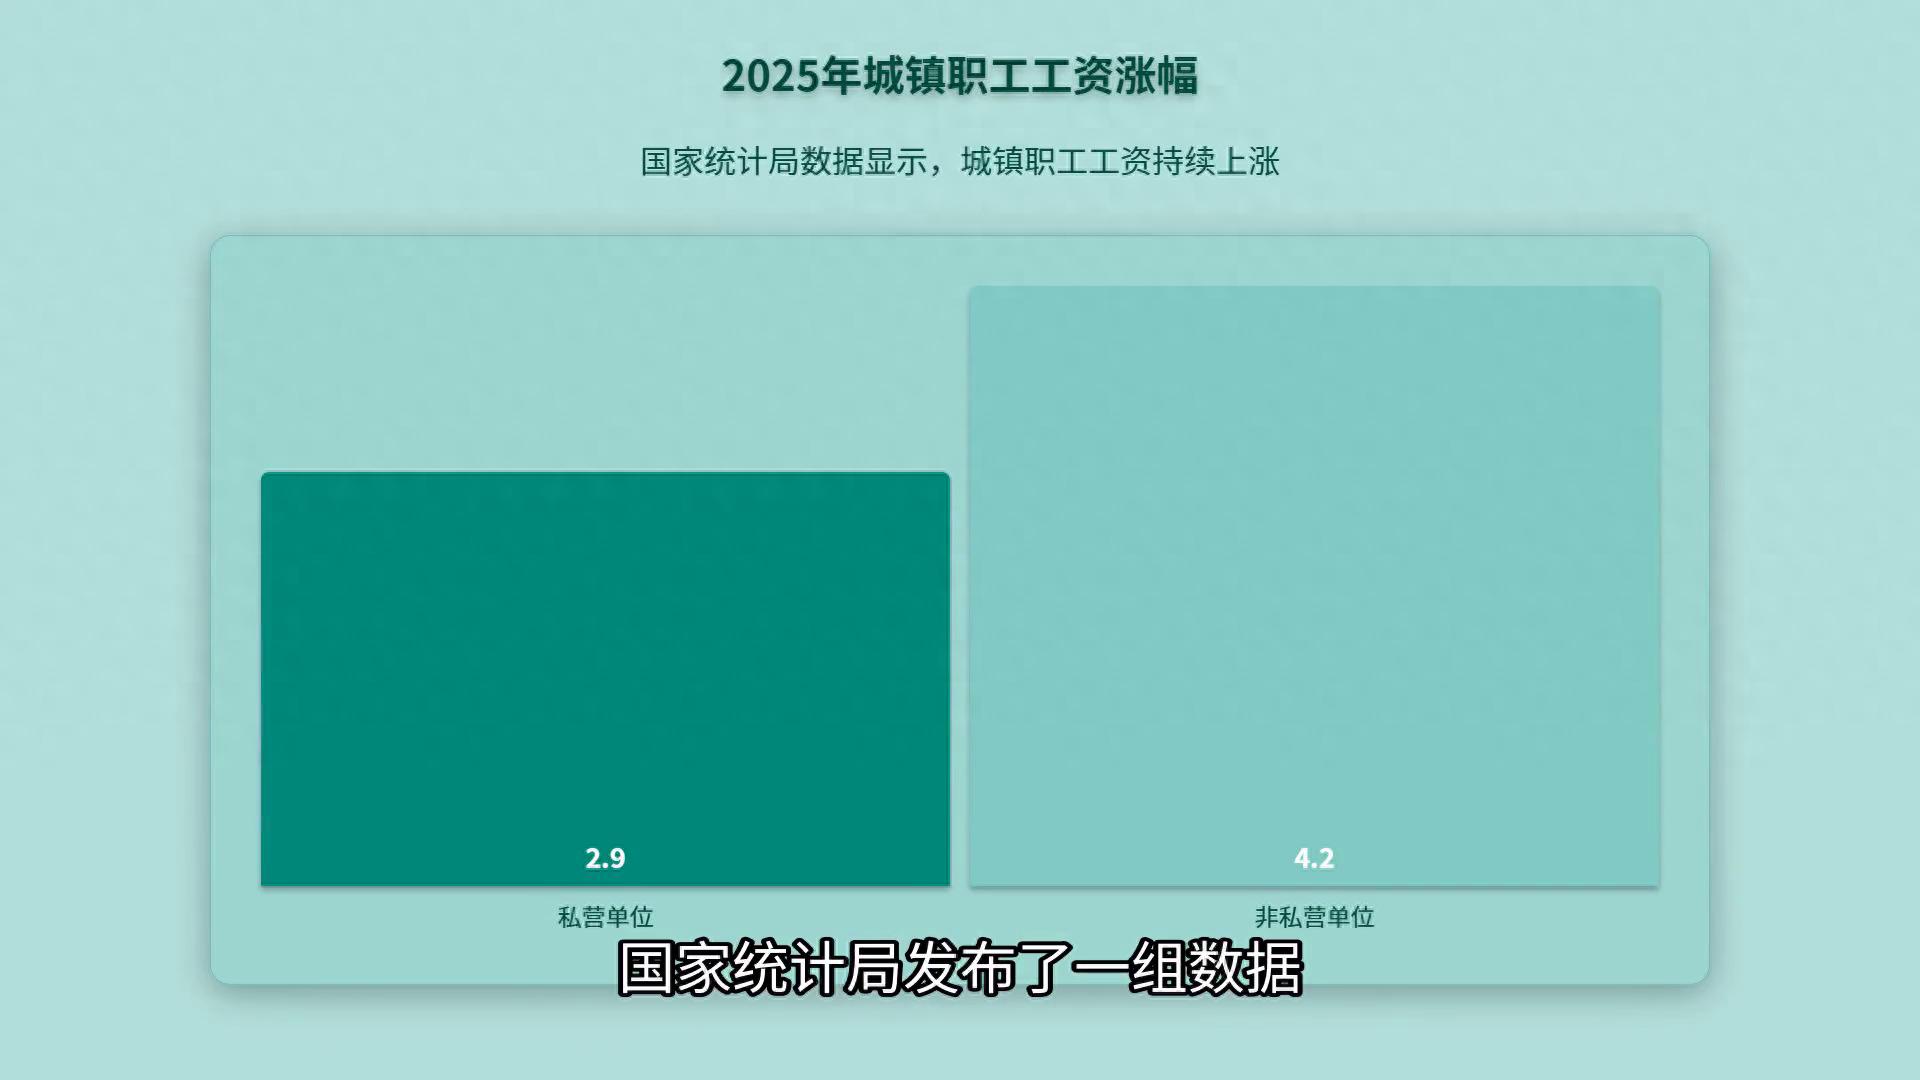
这一万两千零四十九元其实只是个算钱的底数,它以前有个名字叫社会平均工资。早年间算缴费和算养老金都用同一个数,那时候主要看成了非私营单位的平均工资,这个数挺高。看看二零二五年全国的平均情况就懂了,非私营单位月均工资到了一万零七百八十六点七五元,可私营单位只有五千九百六十五点八三元,差距太大了。

到了二零一九年国家把计算缴费的规矩改了,把非私营和私营加一起平均弄了个全口径社平工资。这么一改企业交的钱明显少了,特别是民营企业松了口气。可麻烦也来了,如果算养老金也用这个全口径数,刚退休的人拿到的钱就会大幅缩水,这谁受得了?所以国家想了个折中算养老金,还是用老办法慢慢过渡,这个过渡的数就叫计发基数。
北京去年也就是二零二五年的数就是一万两千零四十九元,今年也就是二零二六年的数估计得等到下半年才能出炉。既然基数不是到手钱,那你的养老金究竟怎么算?三块加一起基础养老金、个人账户养老金还有过渡性养老金。
·第一块基础养老金。算法是这样的:计发基数乘以一加你的平均缴费指数除以二,再乘以缴费年限,最后乘以百分之一。那个缴费指数一般在零点六到三之间,要是中间断缴过可能比零点六还低。按大多数人一左右的指数算差不多就是按百分之一百档次交的。
北京今年百分之一百档次的基数是一万一千九百三十七元,你要是交了四十二年基础养老金就是百分之四十二的计发基数,一万两千零四十九元的百分之四十二差不多是五千零六十元。
·第二块个人账户养老金。你个人账户里攒了多少钱就除一个计发月数。北京缴费基数上下限是七千一百六十二元到三万五千八百一十一元,按百分之一百档次交一年个人账户能在一点一五万左右。以前交的少,但按百分之一百交到退休账户里怎么也有二十到二十五万。六十岁退休计发月数是一百三十九个月,拿二十五万除以一百三十九大约是一千八百元。

·第三块基础养老金。过渡性养老金北京这块分两部分,1992年10月之前的工龄按视同缴费指数算,1992年10月到1998年6月的工龄按实际缴费指数算。要是指数都按1算,差不多能拿14.5%的计发基数,算下来就是1750元左右。
把这三块加起来,5060加上1800再加上1750,结果是8610元左右。这大概就是一个按100%档次交了42年社保的人能拿到的真实养老金。计发基数只是个计算刻度,它存在的意义是保证退休金跟着社会购买力走,不是让你领满额的。
别再觉得基数1万2到手就得1万2了,搞清楚自己的缴费指数和年限,算算自己的账,心里才有底。